
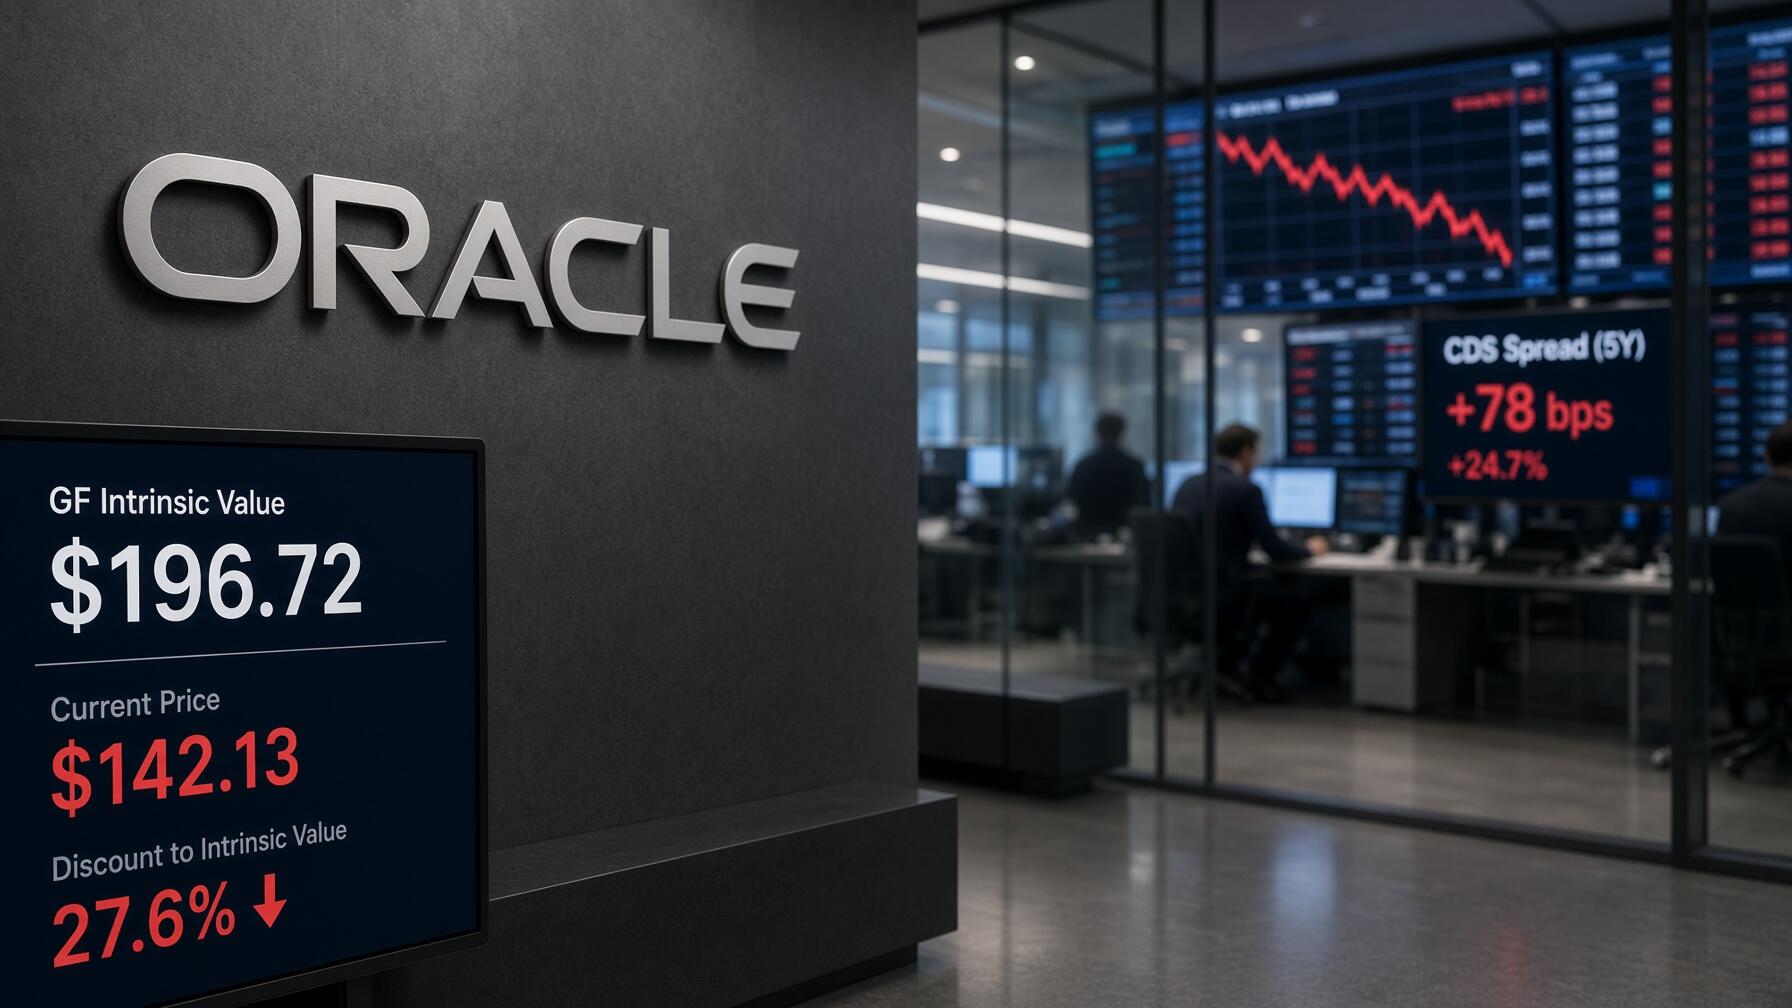
El riesgo crediticio en Oracle amenaza su expansión en inteligencia artificial
Oracle cotiza con un descuento del 27,6% mientras sus CDS tocan máximos. La tensión crediticia exige vigilar la deuda de la compañía.
Oracle Corp (ORCL) afronta un incremento pronunciado en el coste de sus seguros contra impago crediticio. El pasado 25 de septiembre de 2026, los diferenciales de sus CDS a 5 añosrepuntaron un 16,2% semanal hasta marcar un récord histórico de 227,15 puntos básicos en los mercados financieros.
Este deterioro coincidió con la notificación de fuerza mayor emitida por la compañía sobre el proyecto "Project Jupiter", su complejo de servidores en Nuevo México. La paralización operativa introduce severas dudas sobre su expansión en infraestructura para inteligencia artificial, en un entorno de rendimientos soberanos al alza.
El ratio precio-ventas de la tecnológica se sitúa en 5,69 veces, superando levemente su media histórica de 5,44 veces. Dicho múltiplo sugiere que los operadores descuentan cierto crecimiento futuro, a pesar de que el negocio opera con un flujo de caja negativo que resta utilidad al ratio precio-beneficio.
A través de su división Oracle Cloud Infrastructure, la multinacional concentra esfuerzos para captar cargas de entrenamiento algorítmico. Con una capitalización bursátil de 421.930 millones de dólares, los servicios en la nube generan el 51% de sus ingresos consolidados, aunque los sobrecostes de financiación complican la refinanciación de sus pasivos.
Ese giro operativo convive con una severa quema de liquidez, reflejada en un rendimiento del flujo de caja libre del -6,81% y un margen negativo del -40,01%. Aunque el ratio de cotización se sitúa en 21,88 veces beneficios, la volatilidad contable reduce la fiabilidad de las métricas clásicas.
Los modelos cuantitativos de GuruFocus estiman un valor razonable de 192,64 dólares por título, frente al precio actual de 139,54 dólares. Dicho cálculo revela un descuento teórico del 27,6%, aunque esta ventaja matemática debe interpretarse con cautela ante los riesgos de ejecución y endeudamiento que afronta la firma.
En el balance global de calidad, la compañía mantiene una puntuación de 93 sobre 100, respaldada por márgenes operativos del 34,24% y un crecimiento de ganancias del 50,1% anual. Sin embargo, su solvencia financiera obtiene una modesta calificación de 4 sobre 10 debido al apalancamiento sobre fondos propios.
El indicador Altman Z-Score cayó hasta 1,67 puntos, situando a la corporación dentro del rango estadístico de tensión financiera y riesgo de insolvencia. Esta vulnerabilidad estructural confirma la fragilidad de su estructura de pasivos, penalizada por el encarecimiento de la deuda corporativa en las emisiones de pagarés recientes.
Los principales gestores institucionales muestran posiciones divididas respecto al valor. Entre los fondos de inversión destacados, diez firmas aumentaron sus carteras mientras que once entidades redujeron exposición, reflejando una cautela evidente entre los grandes patrimonios ante los retrasos notificados en el desarrollo de centros de datos.
Por su parte, los miembros del consejo de administración enajenaron 119,7 millones de dólares en acciones durante los últimos doce meses, sin registrar compras personales de títulos. La ausencia de adquisiciones directas por parte de los ejecutivos sugiere prudencia interna sobre el rendimiento inmediato del negocio tecnológico.
Aunque los modelos cuantitativos sugieren una infravaloración patrimonial atractiva, la escalada en los costes crediticios aconseja cautela a los inversores. La viabilidad a largo plazo de la empresa dependerá de reconducir sus proyectos de computación, evitando que el apalancamiento financiero termine comprometiendo sus ambiciones comerciales en la nube.
Los diferenciales de los CDS a 5 años de Oracle repuntaron un 16,2% semanal hasta alcanzar un récord de 227,15 puntos básicos, debido a que la empresa declaró fuerza mayor en su complejo de servidores Project Jupiter en Nuevo México. Por consiguiente, esta paralización operativa encarece los costes de financiación crediticia de la tecnológica, sembrando de este modo serias dudas sobre el ritmo de entrega de sus centros de datos para inteligencia artificial.
El indicador Altman Z-Score de la corporación descendió a 1,67 puntos y situó a la compañía dentro de la zona estadística de riesgo financiero, ya que su margen de flujo de caja libre registra una tasa negativa del -40,01%. Asimismo, la ratio de apalancamiento sobre fondos propios escaló hasta 2,53 veces, por lo que su solvencia patrimonial retrocedió a una modesta calificación de 4 sobre 10 puntos en los modelos de crédito.
Los modelos cuantitativos calculan un valor razonable de 192,64 dólares por título frente a la cotización actual de 139,54 dólares, por lo cual la acción ofrece un descuento teórico del 27,6% en el parqué. En contraste, los miembros del consejo de administración enajenaron 119,7 millones de dólares en títulos propios durante los últimos doce meses sin ejecutar ninguna compra, evidenciando por lo tanto una marcada cautela interna sobre la recuperación inmediata del valor.
Más de Tecnología

Inclusión, lectura y tecnología para personas con discapacidad visual en la Feria del Libro

Paso a paso: cómo detectar si hay intrusos en tu red WiFi y los métodos para proteger la conexión
