Riesgo crediticio en Wall Street por el exceso de deuda en centros de datos
La deuda de centros de datos desborda los límites de Wall Street. Los grandes bancos buscan vender carteras para mitigar riesgos.
JPMorgan Chase (JPM), Morgan Stanley (MS), SMBC y MUFG ofrecen con total discreción porciones de la montaña de deuda vinculada a la inteligencia artificial que ayudaron a construir. Este movimiento confirma que los prestamistas más cercanos a los flujos de capital han comenzado a coberturar sus apuestas crediticias para proteger sus balances.
Hace apenas seis meses, las entidades financieras competían ferozmente entre sí para originar préstamos destinados a proyectos de infraestructura vinculados a corporaciones como Oracle (ORCL) y Meta Platforms (META). En la actualidad, esos mismos bancos intentan sacar ese pasivo de sus libros contables para aliviar la presión de sus carteras.
Según reportes de la prensa financiera internacional, estos bancos exploran transferencias de riesgo significativo para trasladar el tramo más vulnerable a fondos externos. Las entidades recurren a estas complejas estructuras financieras porque están comenzando a chocar con límites internos de exposición que restringen la tenencia de activos vinculados a este sector tecnológico.
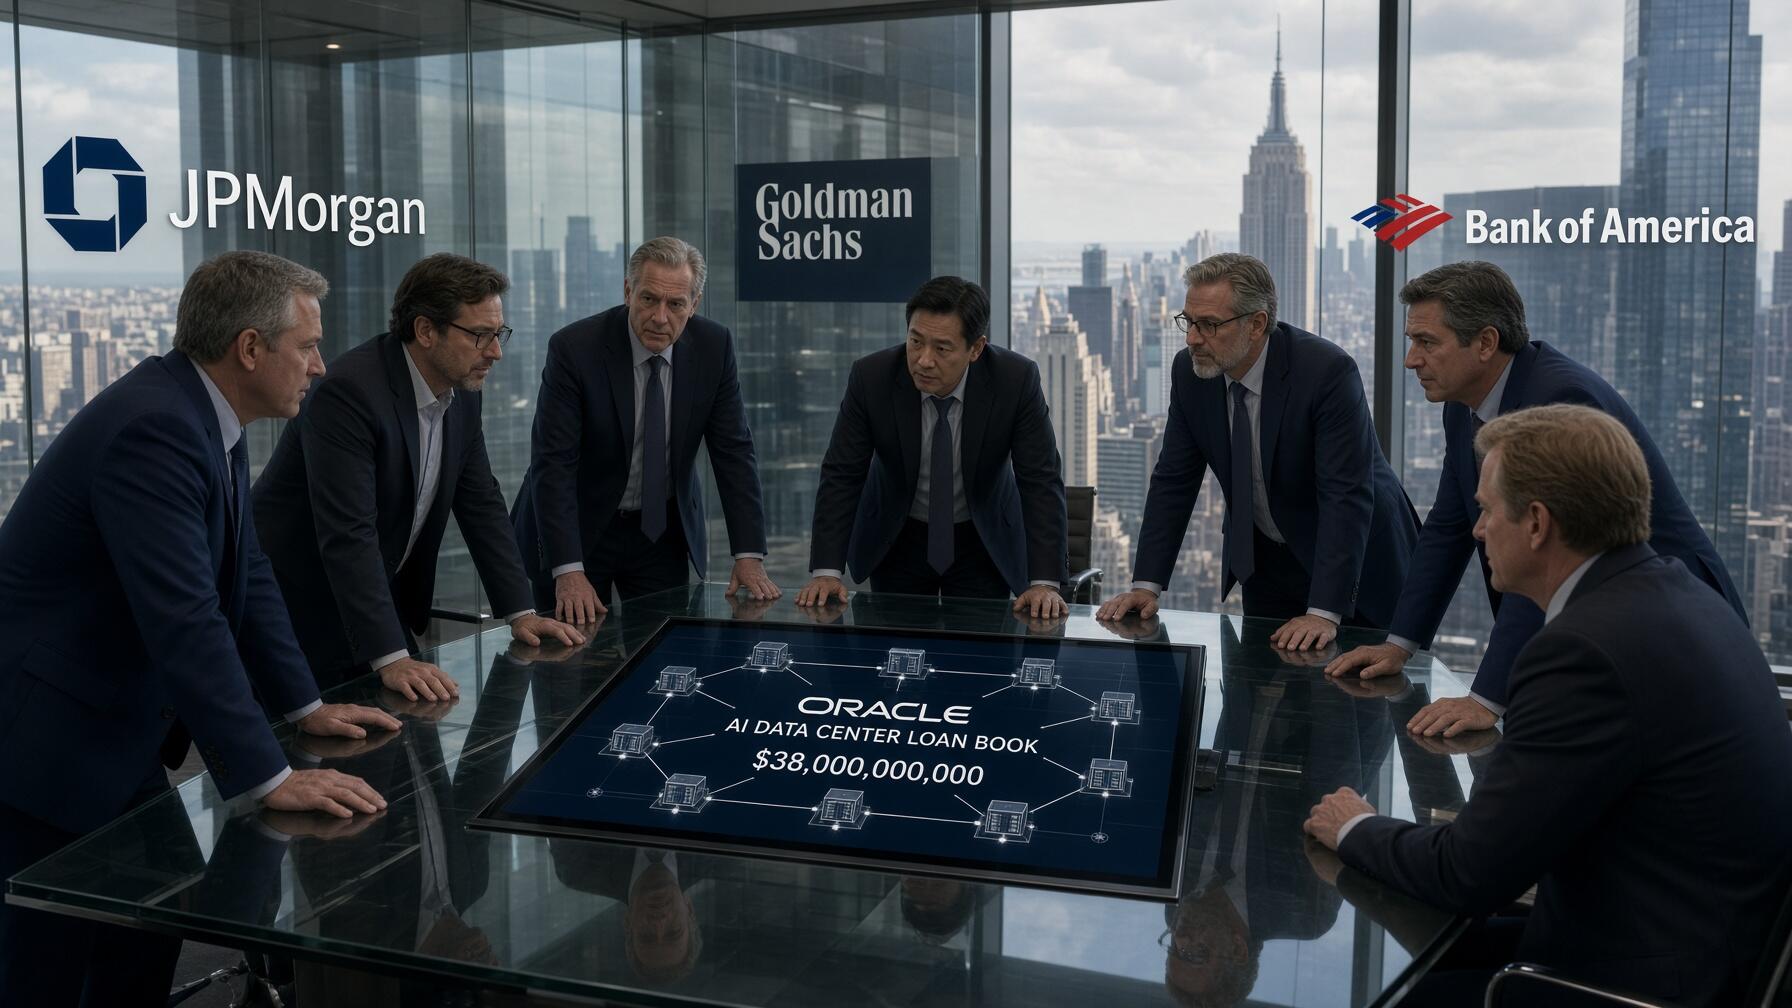
Un caso concreto evidencia la magnitud del estancamiento que afecta al sector financiero. Un grupo bancario integrado por JPMorgan y MUFG lleva más de seis meses intentando distribuir 38.000 millones de dólares en deuda de construcción para centros de datos en Texas y Wisconsin arrendados a Oracle.
Frente a la falta de demanda institucional, varios prestamistas están dispuestos a vender fracciones con descuento a compradores no bancarios simplemente para mover el papel. Retener este pasivo durante medio año representa un periodo excesivo para una deuda que nadie planificó mantener a perpetuidad en balance.
Matthew Moniot, codirector de distribución de riesgo crediticio en Man Group, declaró a los analistas que el tamaño de estas transacciones está:
«Fuera de escala respecto a cualquier cosa que hayamos pensado jamás»
Su valoración técnica confirma que los volúmenes en juego rompen los parámetros conocidos en la industria.
No se trata de un operador intentando desprestigiar una operación ajena, sino de un especialista cuantitativo reconociendo una realidad incómoda. Su labor consiste precisamente en valorar este tipo de riesgos y admite con franqueza que las cifras actuales amenazan con desbordar los modelos de riesgo tradicionales de Wall Street.
El comportamiento de Oracle constituye la señal más transparente del estrés que recorre el mercado. Sus permutas de cobertura crediticia a cinco años escalaron hacia los 151 puntos básicos a comienzos de octubre, niveles no vistos desde 2009, mientras que la agencia S&P recortó su calificación en julio a BBB-.
Pese a haber emitido 18.000 millones de dólares en bonos en una sola jornada durante el mes de septiembre, la empresa busca captar 40.000 millones de dólares adicionales este año. Esos fondos resultan indispensables para sostener las obras de sus complejos tecnológicos en Texas, Wisconsin y Nuevo México.
La demanda de los inversores institucionales por estos instrumentos corporativos también ha comenzado a menguar de forma perceptible. Los bonos emitidos por Alphabet (GOOGL), Amazon (AMZN), Meta Platforms, Microsoft (MSFT) y Oracle cotizan ahora con prima frente a deuda corporativa ajena a la inteligencia artificial con calificaciones similares.
Los libros de órdenes para sus emisiones se redujeron drásticamente desde cinco veces la oferta en febrero a menos de dos veces en julio. Esta contracción en el apetito del mercado marca la diferencia entre un título que se vende por sí solo y otro donde la banca debe asumir sobrecostos de colocación considerables.
Estas tensiones de liquidez no se están produciendo de manera aislada dentro del ecosistema tecnológico. El rendimiento del bono del Tesoro a 10 años alcanzó el 5,304% este mes, su cota más elevada desde 2002, tras una subasta de 39.000 millones de dólares adjudicada al 5,30%, la más alta desde 2000.
Las actas de la Reserva Federal vincularon estas emisiones corporativas al encarecimiento generalizado del crédito soberano. Aunque firmas de análisis señalan que la inflación tradicional y el déficit fiscal son los principales impulsores, el efecto práctico encarece el financiamiento para cualquiera que intente levantar capital para centros de datos.
Desde una perspectiva operativa, las mecánicas subyacentes son más reveladoras que los titulares financieros generales. Los bancos solo liquidan carteras cuando temen una concentración excesiva en un solo sector, vendiendo préstamos para evitar que una porción desmedida de sus balances quede atada a la suerte de una única industria.
Canalizar 120.000 millones de dólares mediante vehículos de propósito especial ideados por Oracle, Meta, xAI y CoreWeave buscaba aislar los balances de las empresas. Sin embargo, esa estructura no eliminó el problema y el riesgo latente terminó por trasladar el pasivo a los prestamistas que financiaron la operativa inicial.
Los fondos que todavía conservan apetito por financiar infraestructura tecnológica se han vuelto extremadamente selectivos con sus colocaciones. El capital se refugia en proyectos alquilados a gigantes de primera línea como Microsoft y Google, mientras se aparta deliberadamente de los perfiles crediticios más vulnerables de la industria.
Esta discriminación explica por qué los bonos ligados a CoreWeave rinden entre 7,00% y 9,875%, frente al rango de 5,70% a 7,875% de los líderes consolidados. Cualquier empresa emergente que busque financiamiento el próximo trimestre deberá competir por un crédito restringido sin contar con el respaldo de un balance masivo.
Toda la bonanza de la inteligencia artificial continúa descansando sobre la suposición de que los mercados de crédito permanecerán abiertos indefinidamente bajo condiciones accesibles. Este factor estructural rara vez aparece reflejado en los movimientos bursátiles cotidianos de las acciones tecnológicas en el corto plazo.
Sin embargo, las dificultades de las entidades financieras para distribuir 38.000 millones de dólares en préstamos tras medio año de esfuerzos confirman una realidad ineludible. El mercado crediticio ha comenzado a restringir la liquidez en tiempo real, poniendo a prueba el modelo financiero de la tecnología antes de lo previsto.
Grandes entidades financieras como JPMorgan, Morgan Stanley y MUFG comenzaron a vender paquetes de deuda vinculada a centros de datos, debido a que alcanzaron sus límites internos de concentración de riesgo crediticio en el sector tecnológico. Por consiguiente, los prestamistas estructuran transferencias de riesgo significativo hacia fondos de inversión externos, buscando de este modo liberar espacio y proteger sus balances operativos.
Un consorcio bancario lleva más de seis meses intentando colocar 38.000 millones de dólares en créditos para instalaciones alquiladas a Oracle, por lo que los bancos están dispuestos a vender fracciones con descuento para mover el papel. Asimismo, el coste de asegurar la deuda de la tecnológica mediante contratos CDS se disparó hasta los 151 puntos básicos en cotas no vistas desde 2009, después de que la agencia S&P recortara su calificación crediticia a BBB-.
El rendimiento del bono del Tesoro a 10 años escaló al 5,304% y encareció el coste general del capital, puesto que la masiva emisión de deuda corporativa satura la liquidez del mercado de renta fija. En consecuencia, canalizar 120.000 millones de dólares mediante vehículos de propósito especial trasladó el pasivo directamente hacia los bancos, obligando por lo tanto a los prestamistas a exigir rentabilidades cercanas al 10% en firmas de menor escala como CoreWeave.