Por qué un déficit de 2 billones de dólares y rendimientos del Tesoro al 5% se convierten en el mayor desafío económico de Estados Unidos
Los rendimientos del Tesoro al 5% y un déficit de 2 billones tensan las finanzas de EE. UU. El mercado vigila el impacto del crédito.
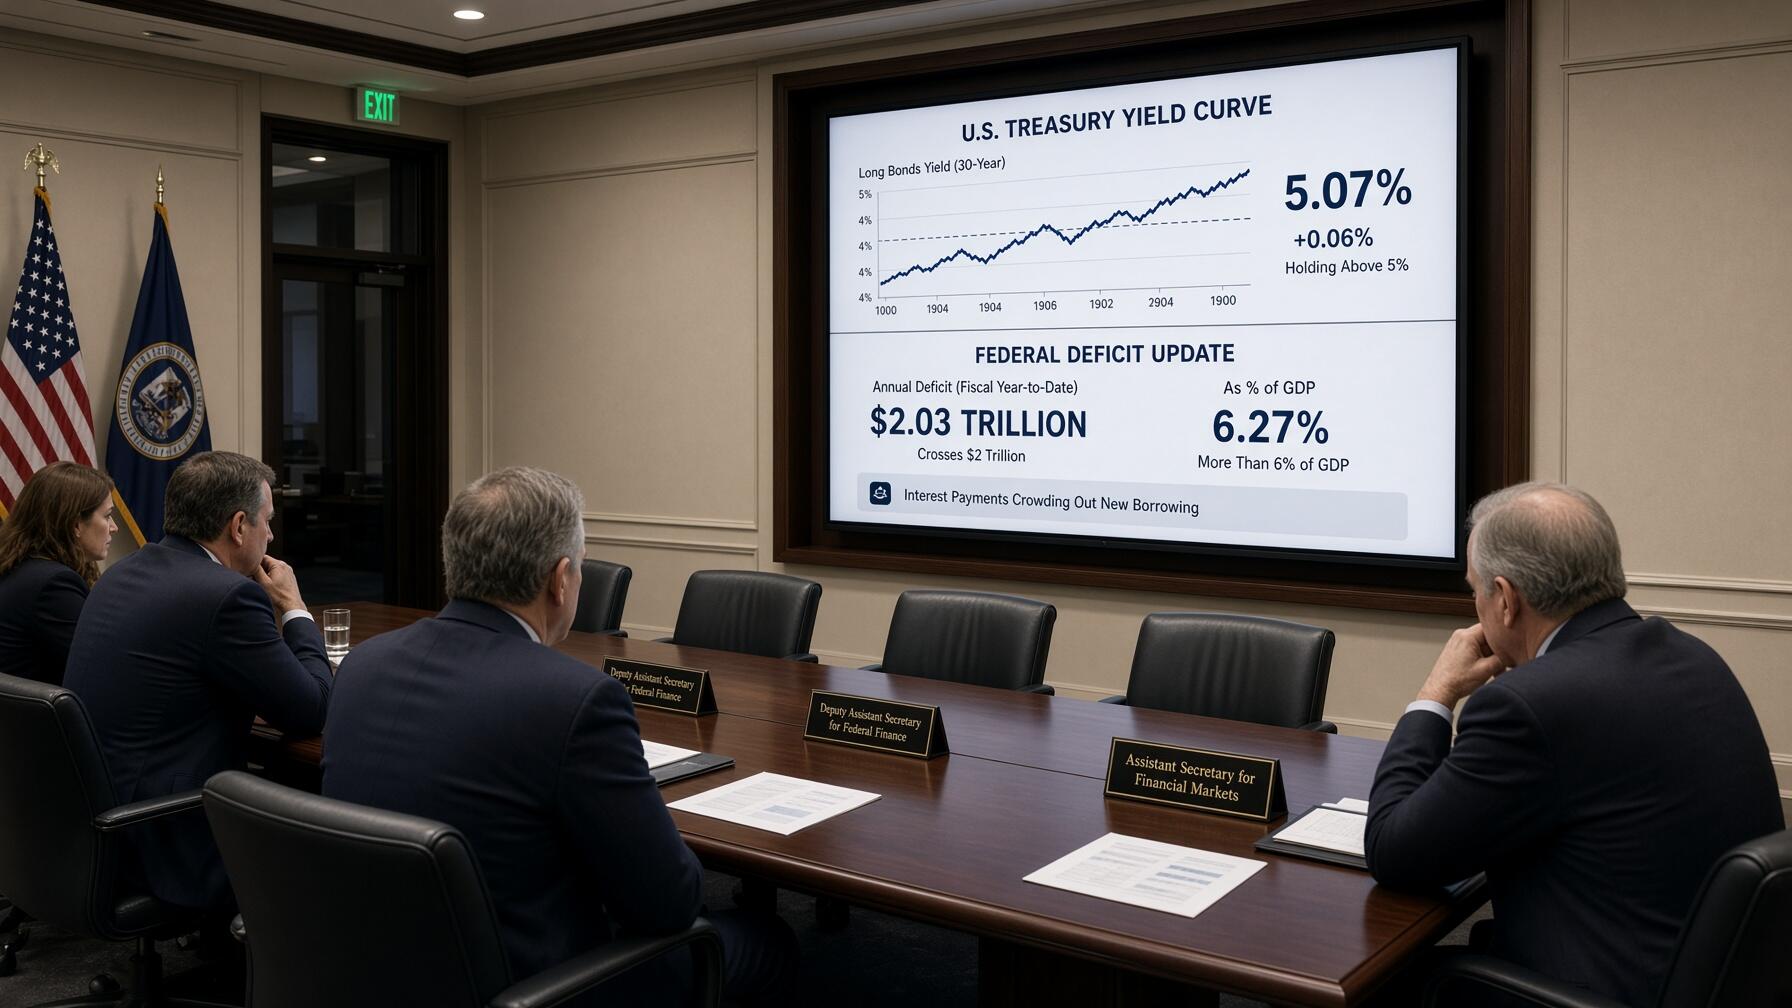
Los rendimientos de la deuda soberana por encima del 5% y un déficit fiscal de 2 billones de dólares anticipan las consecuencias de una crisis financiera mayor en Estados Unidos. La proximidad de las elecciones legislativas amenaza con consolidar un gobierno dividido, dificultando corregir esta trayectoria económica.
El encarecimiento del dinero derivado de la masiva emisión de deuda federal comienza a golpear sectores sensibles, amenazando con agravar el endeudamiento público. Tras las votaciones de noviembre, la polarización política impedirá alcanzar consensos fiscales inmediatos, postergando cualquier solución estructural durante años para estabilizar las finanzas estatales.
El sector inmobiliario estadounidense muestra claros síntomas de enfriamiento mientras las hipotecas fijas a 30 años rondan el 7,5%. Las ventas de viviendas pendientes cayeron un 4% en septiembre según la consultora Redfin, registrando su mayor contracción mensual en los últimos tres años.
El costo de los préstamos hipotecarios sigue la trayectoria del bono del Tesoro a 10 años, cuyo rendimiento escaló 123 puntos básicos desde finales de febrero. Al cierre del miércoles, este título de referencia cotizaba en el 5,19%, reflejando la persistente presión sobre el crédito hipotecario.
Diversos elementos presionan al alza la deuda a largo plazo, destacando las hostilidades bélicas con Irán desatadas el 28 de febrero. La escalada en los precios internacionales del petróleo y el diésel llevó a los operadores a exigir mayores primas de riesgo ante posibles incrementos de tasas.
Los inversores demandan compensaciones superiores para adquirir bonos largos ante la certeza de que el gobierno continuará inundando el mercado con nuevas emisiones. Esta oferta soberana compite ferozmente con cientos de miles de millones de dólares emitidos por gigantes tecnológicos para levantar infraestructura de inteligencia artificial.
La interconexión entre la deuda corporativa y pública intensifica la pugna por la liquidez global en los mercados financieros. Los grandes fondos internacionales que buscan instrumentos defensivos a largo plazo disponen hoy de opciones comerciales atractivas con rendimientos elevados, restando demanda al mercado de deuda pública estadounidense.
Si el gobierno lograra un compromiso creíble para recortar el déficit, los rendimientos de la deuda soberana experimentarían un alivio inmediato. Aunque la magnitud exacta dependería del volumen del ajuste fiscal, factores macroeconómicos como una desaceleración de la actividad o crudo más barato también ayudarían a enfriar las tasas de interés.
La búsqueda de un círculo virtuoso de menor déficit y tasas más bajas motivó al secretario del Tesoro, Scott Bessent, a defender una reducción del desbalance fiscal por debajo del 4% del producto interno bruto antes de que concluya el mandato del presidente Donald Trump.
Sin embargo, el cumplimiento de este objetivo resulta prácticamente inviable en el corto plazo. El Departamento del Tesoro publicará en los próximos días los datos oficiales del año fiscal 2026 cerrado en septiembre, confirmando que el desbalance presupuestario se situará cerca o por encima de 2 billones de dólares.
Esta cifra colocará el déficit entre el 6,0% y el 6,2% del producto interno bruto anual, según estimaciones de la Oficina de Presupuesto del Congreso (CBO), que proyecta un saldo negativo de 1,993 billones de dólares sustentado en el cálculo preliminar de la actividad del tercer trimestre.
Las tasas elevadas dificultan cualquier programa de consolidación fiscal. La agencia presupuestaria calcula que si el costo del dinero supera en medio punto sus previsiones, el déficit acumulado aumentará en 1,9 billones de dólares en diez años, escalando a 6 billones si la desviación alcanza punto y medio.
La CBO proyecta que el bono a 10 años promediará un 4,3% durante la próxima década, contrastando con el 5,3% actual. Los escenarios fiscales más alarmantes para Washington exigirían que los rendimientos se mantengan en cotas elevadas durante años, tensionando la capacidad de pago del Estado.
El secretario del Tesoro defendió su estrategia de expansión productiva en Dallas el mes pasado:
«Tenemos esta montaña de deuda y debemos superarla creciendo»
Scott Bessent señaló a la inteligencia artificial como el catalizador primordial para impulsar la recaudación tributaria y reequilibrar las cuentas federales.
Pese al potencial de la tecnología, las investigaciones económicas descartan que la innovación solucione el desbalance por sí sola. El Comité para un Presupuesto Federal Responsable calcula que se necesitaría una década entera de crecimiento al 7,2% anual para equilibrar el presupuesto únicamente mediante expansión del producto.
El crecimiento anualizado del segundo trimestre se revisó recientemente al alza desde el 1,5% hasta el 2,2%. Acelerar la actividad económica con la celeridad requerida para alcanzar una tasa del 7,2% implicaría una transformación estructural prácticamente inimaginable para la escala actual de la economía estadounidense.
El presidente entrará en los dos últimos años de su mandato, etapa donde suelen abordarse proyectos históricos de gobierno. No obstante, Donald Trump muestra escaso interés por la austeridad fiscal, habiendo prometido cheques de 5.000 dólares a cada ciudadano adulto si los republicanos ganan las elecciones legislativas.
Los sondeos proyectan que la oposición demócrata recuperará el control legislativo, dificultando acuerdos bipartidistas de calado. El congresista Hakeem Jeffries, probable próximo presidente de la Cámara de Representantes, buscará revertir los recortes sanitarios de 1 billón de dólares aprobados previamente como parte de las reformas impulsadas por el ejecutivo.
La profunda confrontación ideológica entre ambas formaciones complica cualquier intento de negociación presupuestaria en Washington. Las tensiones partidistas bloquearán medidas de disciplina fiscal, asegurando que los debates sobre el techo de endeudamiento continúen generando volatilidad e incertidumbre en las mesas de dinero de Wall Street.
La deuda pública total superó los 40 billones de dólares este año sin que nadie conozca el límite real de tolerancia del mercado. Una crisis crediticia abierta desataría una venta masiva de activos en dólares con rendimientos descontrolados, dejando a las autoridades monetarias sin margen de respuesta operativa.
Por ahora, los elevados rendimientos continúan atrayendo capital institucional, recordando que endeudarse a costos mayores no equivale a un colapso inminente. Sin embargo, la teoría macroeconómica demuestra que los números no resolverán el problema por sí solos, exigiendo consensos políticos para evitar una crisis de deuda estructural.
La deuda federal bruta superó la marca histórica de los 40 billones de dólares, mientras que el déficit para el cierre fiscal de 2026 se proyecta en 2 billones de dólares (entre el 6,0% y el 6,2% del PIB). Por consiguiente, este desbalance fiscal se ve fuertemente presionado por un rendimiento del bono a 10 años en el 5,19%, el cual encarece los costes de financiación del Estado.
Las tasas hipotecarias fijas a 30 años rondan el 7,5% siguiendo la trayectoria de los bonos estatales, por lo que asfixian el poder adquisitivo de los compradores y paralizan las transacciones. En consecuencia, las ventas de viviendas pendientes cayeron un 4% en septiembre, registrando de este modo su mayor contracción mensual en los últimos tres años.
La estrategia de superar la deuda mediante la expansión económica resulta matemáticamente insuficiente, ya que expertos calculan que se requeriría un crecimiento real del 7,2% anual durante toda una década para equilibrar las cuentas. Sin embargo, la profunda polarización política y el bloqueo institucional tras las elecciones legislativas aseguran por lo tanto que no se implementarán medidas de disciplina fiscal.