
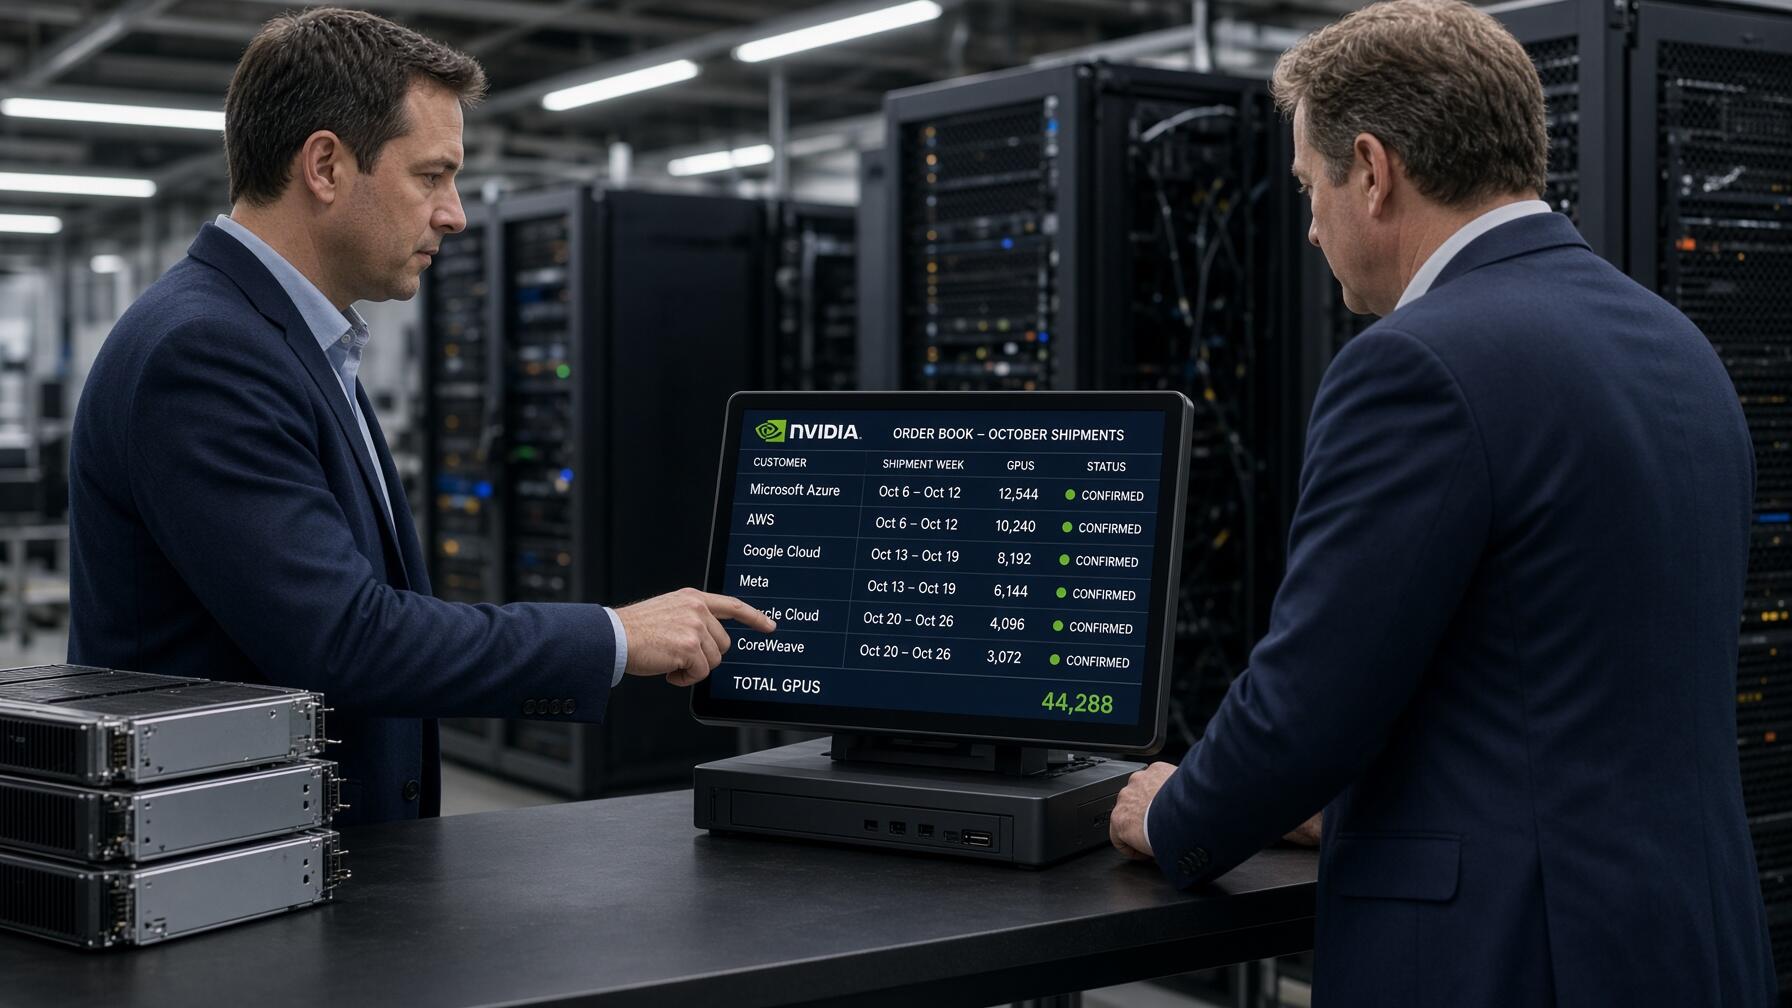
Nvidia podría tener un octubre extraordinario y esta es la razón
Nvidia cotiza a 28 veces beneficios pese a proyectar un alza del 70%. El gasto masivo en IA exige evaluar posiciones antes de octubre.
Nvidia (NVDA) registra un avance sólido en 2026, acumulando una revalorización cercana al 21% en lo que va de año. Aunque bate con solvencia la media del mercado, los accionistas acostumbran a retornos más elevados, perfilándose octubre como el periodo decisivo para reactivar su tendencia alcista.
Los operadores aún no han descontado en el precio de la acción la aceleración esperada para 2027. Sin embargo, las grandes empresas tecnológicas de nube anunciarán sus presupuestos de inversión en centros de datos, confirmando las estimaciones cuantitativas de ventas que la dirección tecnológica adelantó a la comunidad financiera.
De confirmarse estas previsiones de compra, el valor bursátil cuenta con margen para revalorizarse con fuerza. Cotizando en niveles atractivos, las acciones ofrecen una ventana táctica de compra antes de que el consenso institucional reajuste sus modelos contables tras la publicación de los balances trimestrales de las principales tecnológicas.
Durante el segundo trimestre, la corporación proyectó un crecimiento de ingresos del 70% para su ejercicio fiscal 2028, que concluirá en enero de 2028. Tratándose de una firma valorada en 5 billones de dólares, semejante tasa de expansión marca un hito cuantitativo sin precedentesen la industria global.
Ese pronóstico descansa en el gasto masivo de los cinco principales gigantes de la nube. Este grupo destinará cerca de 800.000 millones de dólares a infraestructuras este año, proyectando elevar sus inversiones a 1,3 billones en 2027, lo que garantiza una demanda ininterrumpida de microprocesadores gráficos especializados.
Los operadores de computación masiva ya tienen definidos sus planes de expansión y han remitido compromisos a Nvidia para blindar la cadena de suministros. A pesar de la certeza industrial, las cotizaciones bursátiles ignoran la magnitud de estos pedidos, abriendo una oportunidad antes de que se divulguen cifras oficiales.
Dado que las grandes tecnológicas presentarán sus balances en la segunda mitad de octubre, el inicio del mes ofrece un momento propicio para acumular posiciones. Cuando los clientes confirmen sus presupuestos de capital, el mercado de valores revisará al alza el precio del fabricante, corrigiendo su actual descuento.
Las acciones cotizan actualmente a 28 veces beneficios pasados, un múltiplo sumamente razonable para una compañía líder en semiconductores. No obstante, al incorporar el crecimiento proyectado del 70%, la relación precio-beneficio para el ejercicio 2028se comprime hasta apenas 14 veces, dejando al valor extraordinariamente barato.
Una valoración equilibrada a largo plazo se situaría en torno a 30 veces beneficios. Si la tecnológica cumple los pronósticos y cotiza a ese múltiplo histórico sobre sus resultados futuros, la acción podría más que duplicar su precio, ofreciendo un recorrido superior al 100% hacia finales de 2028.
Si los proveedores confirman esta avalancha de pedidos en las próximas semanas, la cotización iniciará un nuevo ciclo de compras institucionales. La combinación de múltiplos atractivos y contratos asegurados posiciona a la compañía como una oportunidad destacada, convirtiendo a octubre en la rampa de lanzamiento hacia nuevos máximos históricos.
Octubre será un periodo determinante para Nvidia, debido a que los cinco gigantes de la nube presentarán sus balances y confirmarán el incremento del gasto en centros de datos de 800.000 millones a 1,3 billones de dólares en 2027. Por consiguiente, la ratificación oficial de estas partidas presupuestarias obligará a Wall Street a revisar al alza sus modelos, validando de este modo la previsión de un crecimiento de ventas del 70% para el año fiscal 2028.
Las acciones cotizan a 28 veces beneficios pasados, ya que los operadores del mercado todavía no han descontado plenamente la magnitud de la aceleración tecnológica futura. Asimismo, al incorporar la expansión de ingresos proyectada del 70%, el múltiplo de valoración para el ejercicio 2028 se comprime hasta apenas 14 veces, dejando por lo tanto al fabricante de semiconductores en niveles atractivos de valoración.
El fabricante de procesadores posee margen técnico para más que duplicar su precio de mercado, puesto que cotizar a un múltiplo equilibrado de 30 veces sobre sus ganancias futuras generaría una revalorización superior al 100% hacia finales de 2028. En consecuencia, el inicio de octubre ofrece una ventana estratégica de entrada para los inversores, mientras que los contratos asegurados garantizan una demanda ininterrumpida de hardware para inteligencia artificial.
Más de Nacionales
Unión Simoca dio el golpe en el clásico y Deportivo Aguilares sigue imparable

Convocan a una nueva marcha para exigir justicia y el esclarecimiento del crimen de Juan Carlos Rojas
Lula y Bolsonaro definirían Brasil por apenas dos o tres puntos
