Los beneficios corporativos crecen mucho más rápido que la economía y Goldman Sachs responde a los temores de burbuja
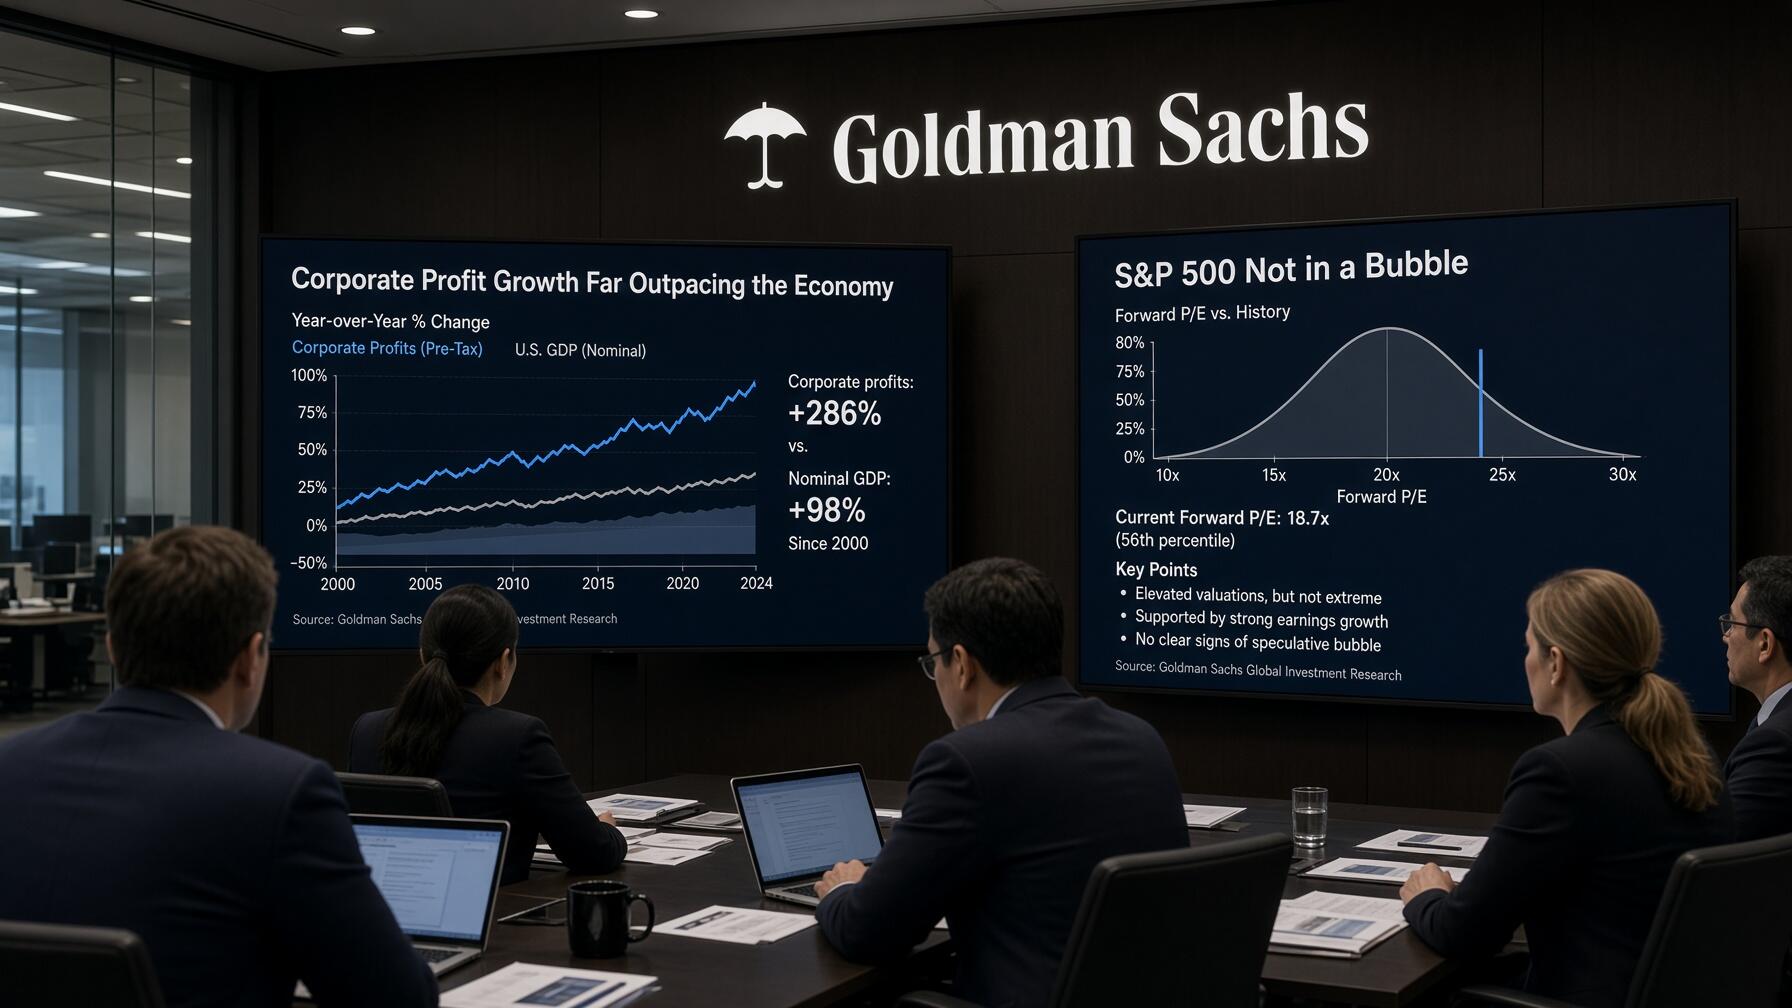
Goldman Sachs descarta una burbuja pese al alza del 51% en beneficios. La desaceleración exige cautela en carteras de renta variable.
Los beneficios empresariales mantendrán su senda expansiva en Wall Street, aunque a un ritmo más moderado que el exhibido recientemente. Goldman Sachs (GS) sostiene que el índice de referencia no atraviesa una burbuja financiera, si bien identifica síntomas evidentes de sobreganancias en varias industrias cotizadas.
El beneficio por acción del selectivo bursátil aumentó un 51% interanual durante el segundo trimestre y un 26% en los cuatro trimestres previos. Según el equipo dirigido por Ben Snider, este avance desacopló las ganancias respecto al ritmo económico, despertando temores de sobrevaloración entre los gestores de fondos.
Frente a esta inquietud, los analistas descartaron un desenlace abrupto:
También te puede interesar: Abigeato: decomisaron e incineraron una gran cantidad de carne en Fiambalá
"Aunque existen factores que alimentan estas sobreganancias, nuestro escenario base contempla una desaceleración y no un colapso"
El banco anticipa una normalización gradual del ciclo, proyectando que los beneficios alcanzarán 415 dólares en 2027 y 460 dólares en 2028.
Dicho avance representará incrementos interanuales del 11%, sustentados por un mayor dinamismo del producto interior bruto estadounidense. Los estrategas confían en que la fase inicial de compras de equipamiento informático dé paso a ganancias reales de productividad, permitiendo a las empresas rentabilizar sus cuantiosas inversiones operativas pasadas.
También te puede interesar: La sensible información que dio conocer Susana Roccasalvo sobre Mirtha Legrand: "Me hago totalmente responsable de..."
Hacia 2028, el gasto en inteligencia artificial pasará de aportar 11 puntos porcentuales a convertirse en un lastre marginal. La desaceleración en compras de infraestructura y los costes por amortización contable reducirán los márgenes operativos netos, frenando el impulso extraordinario que disfrutaron los gigantes tecnológicos durante el ejercicio precedente.
Esa dependencia tecnológica expone al mercado a posibles caídas en los precios de los procesadores. Actualmente, los márgenes brutos de los fabricantes rondan el 70%; si retrocedieran a su media histórica del 55%, los beneficios consolidados del índice sufrirían un recorte directo del 10%.
Sin embargo, los peligros más inmediatos provienen del encarecimiento energético y los tipos de interés restrictivos. Aunque el coste del dinero presiona a las compañías endeudadas en el corto plazo, los analistas recalcan que la rentabilidad de las aplicaciones informáticas constituye la mayor incógnita estructural a largo plazo.
También te puede interesar: Día del Fotógrafo: el arte de detener el tiempo en una imagen
En paralelo, la revalorización contable de participaciones accionariales infló artificialmente los resultados de los gigantes tecnológicos en los últimos trimestres. Estas plusvalías financieras extraordinarias perderán tracción durante el próximo año, obligando a las cotizadas a sostener sus balances exclusivamente mediante ingresos operativos recurrentes.
Si las corporaciones logran absorber la desaceleración sin deteriorar sus dividendos, la renta variable mantendrá su estabilidad fundamental. Pese a que el ritmo de crecimiento cederá terreno, la ausencia de una recesión inminente permitirá sostener valoraciones razonables dentro de las carteras de inversión diversificadas.
Goldman Sachs descarta un colapso inminente en los beneficios de Wall Street y proyecta una desaceleración ordenada, por lo que calcula que las ganancias del índice alcanzarán los 415 dólares por acción en 2027 y 460 dólares en 2028. Por consiguiente, este crecimiento del 11% anual se apoyará en la economía real, debido a que las inversiones pasadas en equipamiento darán paso a mejoras tangibles de productividad.
También te puede interesar: Manuel Adorni presentó un escrito de 78 páginas ante la Justicia para justificar su patrimonio
El gasto en inteligencia artificial pasará de aportar 11 puntos porcentuales a convertirse en un lastre marginal hacia 2028, ya que la desaceleración de compras y los costes de amortización reducirán los márgenes netos. Asimismo, los fabricantes de microprocesadores operan con un margen bruto extraordinario del 70%, el cual recortaría un 10% los beneficios del S&P 500 si retrocede hacia su media histórica del 55%.
Las plusvalías contables por participaciones accionariales inflaron artificialmente los resultados de las grandes tecnológicas en los últimos trimestres, puesto que las normas contables exigieron computar estas ganancias no realizadas. En consecuencia, este impulso extraordinario perderá tracción durante el próximo ejercicio, obligando de este modo a las empresas a sostener sus balances únicamente mediante ingresos operativos recurrentes.
Más de Nacionales

Mercado automotor: la financiación alcanzó 32.886 operaciones en agosto
Descubren el planeta más joven jamás detectado: tiene menos de un millón de años
Felipe Fort sorprendió en redes sociales al revelar su faceta como cantante: "Todavía me cuesta"