Los bancos embargan un 42% más de viviendas ante el impago de hipotecas con un estado especialmente castigado
El impago de hipotecas impulsa un repunte del 42% en los embargos en Estados Unidos. El mercado vigila el impacto en la vivienda.
Cada vez más familias en Estados Unidos pierden la propiedad de sus hogares debido al deterioro financiero acumulado. Esta pérdida patrimonial refleja cómo las tensiones crediticias comienzan a golpear la estabilidad residencial de miles de prestatarios en todo el país.
En todo el territorio nacional, los embargos hipotecarios crecen a paso firme. La cantidad de inmuebles recuperados por los bancos se disparó un 42% respecto al año anterior, impulsada por familias vulnerables que terminan por agotar las instancias legales de mediación.
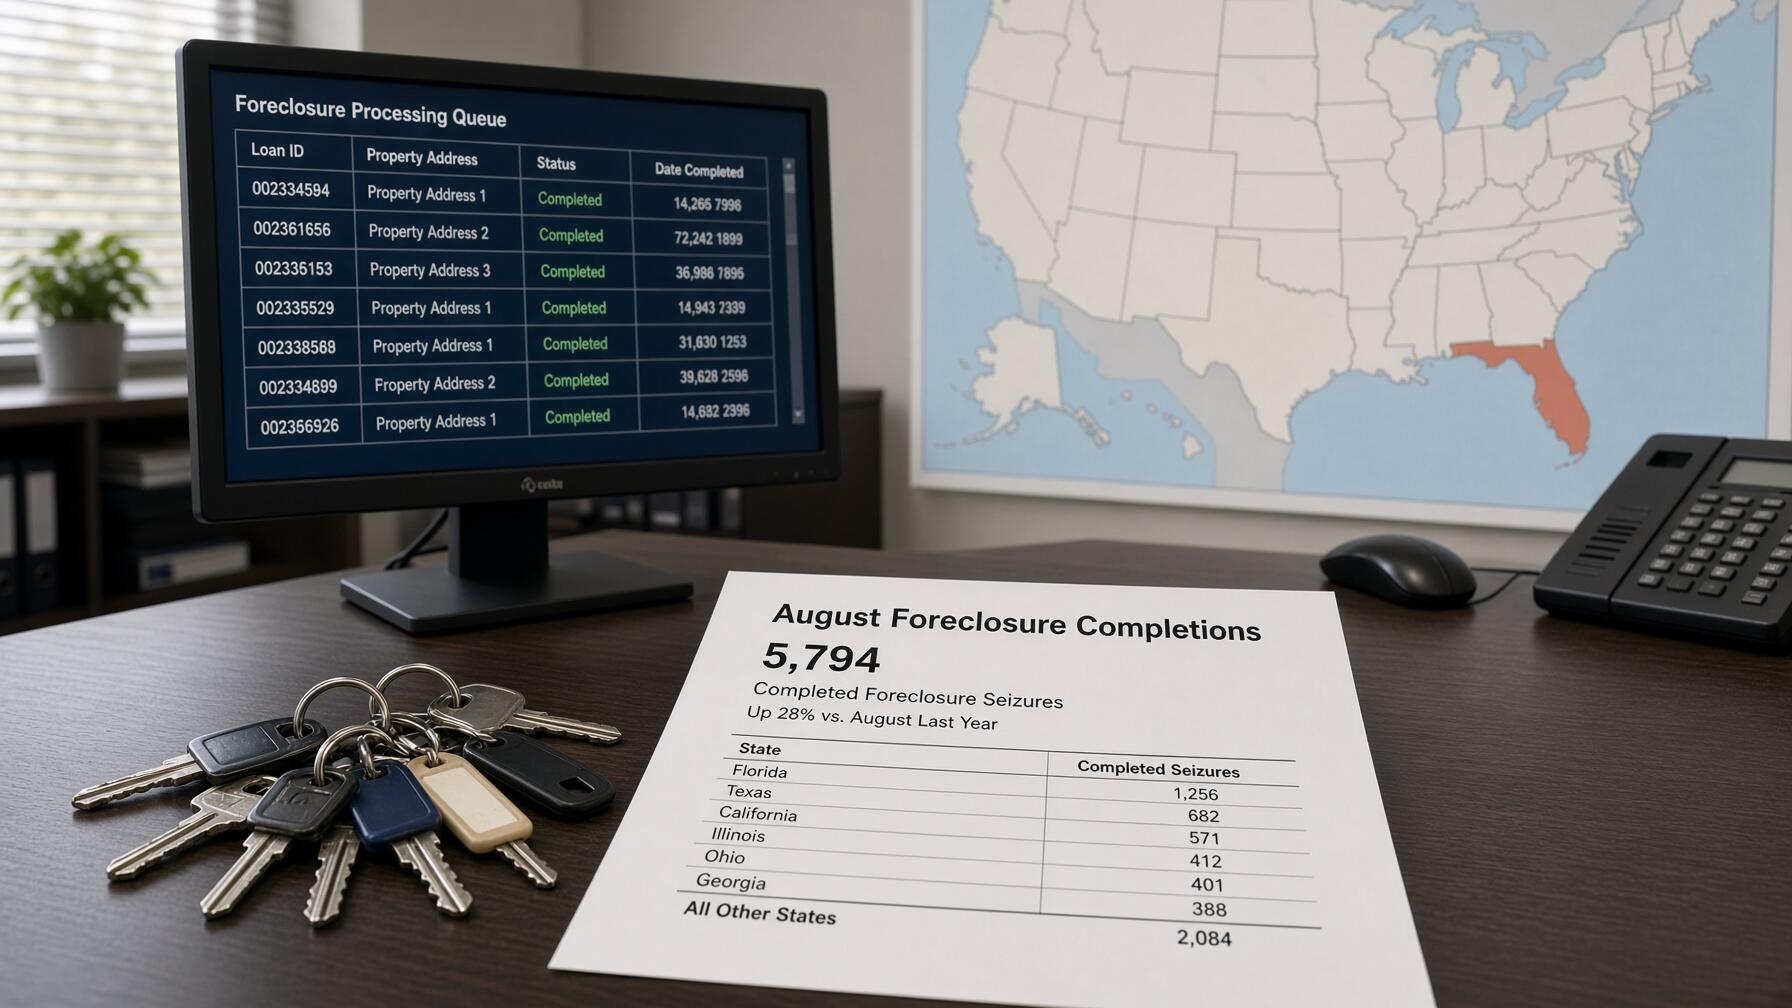
La firma especializada ATTOM reportó en su último informe inmobiliario que los bancos ejecutaron 5.794 propiedades durante agosto. Dicho volumen representa un avance del 22% frente a julio y un salto del 42% respecto a agosto de 2025 al consolidar la toma de posesión.
Durante ese mismo mes, unas 40.277 propiedades recibieron avisos de subasta o notificaciones de embargo formal. La cifra representó un aumento del 1% frente al mes previo y un 13% interanual, extendiendo una tendencia que amenaza con sostener una mayor litigiosidad sobre el sector.
Florida lideró las aperturas de procesos judiciales con 3.189 expedientes, escoltada muy de cerca por Texas con 3.126 casos y California con 2.565 trámites. Los estados de Illinois y Georgia completaron el cuadro superior tras acelerar las notificaciones iniciales por deudas hipotecarias.
En el desglose geográfico, la proporción de inmuebles que culminaron todas las fases procesales fue alarmante en el sur. Dicha jurisdicción concentró una agilidad administrativa inédita que permitió a las entidades bancarias concluir los desahucios pendientes sin prolongar los litigios ordinarios.
Texas contabilizó 1.835 ejecuciones concluidas en agosto, triplicando ampliamente las 589 propiedades registradas en California. Más atrás se ubicaron Carolina del Norte con 356 inmuebles, Arizona con 296 viviendas y Alabama con 286 unidades, obligadas a liquidar las garantías hipotecarias de los bancos.
Estas cifras impulsaron a los principales centros urbanos texanos a la cima de las estadísticas inmobiliarias nacionales. La concentración de recuperaciones bancarias en sus áreas metropolitanas demostró una rapidez operativa que amenaza con transformar la oferta residencial en distritos clave.
Houston comandó el recuento metropolitano con 448 ejecuciones consumadas, escoltada por Dallas con 402 operaciones y San Antonio con 256 casos. En otras regiones, Phoenix inscribió 186 desahucios y Baltimore sumó 167 expedientes, obligando a absorber el parque habitacional desocupado por impago.
A nivel comparativo, Carolina del Sur exhibió la tasa de ejecuciones más crítica durante el octavo mes de este año. La entidad registró una notificación legal por cada 1.547 unidades habitacionales, demostrando cómo la morosidad logró afectar la tenencia habitacional comunitaria.
Nevada ocupó el segundo escalón con un embargo por cada 1.920 viviendas, mientras Florida quedó en la tercera posición con un expediente cada 2.397 hogares. Estas ratios confirman que el encarecimiento de la deuda comienza a erosionar el presupuesto doméstico en el cinturón solar.
Texas completó el cuadro con una notificación por cada 2.445 casas, a la par de Maryland, que registró un trámite por cada 2.530 unidades. Ambos estados consolidaron su presencia en el grupo de mayores riesgos tras reflejar un deterioro financiero estructural.
En el promedio general de Estados Unidos, la proporción se mantuvo en una propiedad notificada por cada 3.569 residencias durante agosto. Aunque la cifra nacional atenúa el pánico, evidencia que las tensiones geográficas logran marcar profundas asimetrías económicas entre los diferentes mercados locales.
Nueva York mostró un comportamiento más defensivo al situarse en el puesto 29, contabilizando 1.604 inmuebles involucrados en litigios. Según el desglose de ATTOM, la ratio estatal se situó en una notificación por cada 5.352 hogares, logrando contener el avance judicial de los acreedores.
Dentro del estado neoyorquino, los condados de Cortland, Greene, Orange y Tioga concentraron la mayor gravedad procesal relativa. Dicha focalización comarcal ratifica cómo la vulnerabilidad financiera logra profundizar las tensiones hipotecarias en sectores suburbanos alejados de las grandes metrópolis.
En zonas del sureste estadounidense, la fragilidad crediticia golpeó con dureza a comunidades residenciales. Múltiples factores demográficos y laborales se combinaron para acelerar las pérdidas patrimoniales de familias que no lograron refinanciar sus compromisos.
Entre urbes de más de 200.000 habitantes, la localidad de Columbia registró la peor tasa nacional. La plaza exhibió un caso por cada 1.232 viviendas, logrando desatar una alerta temprana entre los analistas crediticios.
Punta Gorda registró un caso cada 1.249 unidades, seguida por Spartanburg con una cada 1.262 propiedades. Luego figuraron Fayettevillecon una cada 1.458 inmuebles y Charleston con una cada 1.501, amenazando con socavar la liquidez familiar regional.
Rob Barber, CEO de ATTOM, explicó a la prensa que el repunte refleja una normalización procesal tras años de calma. Pese a ello, admitió que los costos acumulados comienzan a estrangular el presupuesto doméstico de numerosos prestatarios.
«Los propietarios están navegando por una serie de presiones financieras, incluidos mayores costos de seguros, costos de endeudamiento y gastos cotidianos de subsistencia, lo que podría estar agregando tensión a los presupuestos domésticos»
El ejecutivo aclaró:
«Incluso con esas presiones, la actividad general de ejecuciones permanece por debajo de los patrones prepandemia, de modo que no vemos señales de estrés generalizado en la vivienda»
En cuanto al inicio de juicios hipotecarios, las ejecuciones iniciales descendieron un 3% frente a julio, ubicándose en 25.894 propiedades en agosto. No obstante, dicho volumen se mantuvo un 7% por encima del nivel previo, logrando mantener la presión legal activa en tribunales.
Ese incremento interanual moderado contrastó fuertemente con la escalada del 42% observada en las recuperaciones concluidas por las entidades de crédito. Esta divergencia evidenció cómo los juzgados comenzaron a descongestionar los expedientes acumulados tras años de moratorias extraordinarias.
Rob Barber advirtió que las demandas iniciales y los embargos concluidos reflejan fases procesales distintas, por lo que rara vez evolucionan de manera coordinada. Dicha desconexión temporal impide anticipar de inmediato una ola de quiebras al interpretar los ciclos de adjudicación en curso.
Frente a esa disparidad técnica, el directivo confesó a la prensa:
«Nuestros datos no apuntan a un factor específico detrás del aumento más pronunciado en las finalizaciones»
Reconociendo la dificultad estadística para aislar los detonantes concretos de cada embargo.
Pese a este repunte cuantitativo, los analistas descartan que el mercado inmobiliario enfrente una catástrofe semejante al colapso desatado por la Gran Recesión. Los estándares de suscripción actuales han servido para blindar la calidad crediticia frente a las turbulencias macroeconómicas.
Al profundizar sobre el fenómeno, el directivo declaró a los medios:
«Lo que estamos viendo parece ser una combinación de una actividad de ejecuciones que sube desde niveles relativamente bajos y algunos propietarios que enfrentan desafíos financieros»
Rob Barber concluyó su valoración agregando:
«Los aumentos interanuales merecen atención, pero los volúmenes generales siguen por debajo de las pautas previas a la pandemia. Por ahora, los datos sugieren focos de estrés financiero en lugar de dificultades generalizadas»
Durante la primera mitad de 2026, unas 227.548 propiedades en Estados Unidos fueron notificadas formalmente por mora, confirmando la extensión de este ciclo. El cómputo representó una subida del 21% frente al mismo tramo de 2025, amenazando con prolongar la curva de morosidad hipotecaria.
Bajo esa misma tendencia semestral, las recuperaciones consumadas escalaron un 33%, al tiempo que los inicios de juicios avanzaron un 18%, según confirmó ATTOM. Estas variaciones confirman que los prestamistas han comenzado a liquidar las carteras morosas para sanear sus balances operativos.
Las entidades bancarias recuperaron 5.794 propiedades en agosto con un salto interanual del 42%, debido a que las familias vulnerables terminaron por agotar las instancias legales de mediación. Por consiguiente, el volumen total de viviendas con notificaciones judiciales o avisos de subasta escaló a 40.277 unidades, ampliando de este modo la morosidad hipotecaria en todo el país.
Florida y Texas encabezaron las aperturas de procesos judiciales con más de 3.100 casos cada uno, mientras que las ejecuciones concluidas en suelo texano alcanzaron las 1.835 propiedades lideradas por Houston y Dallas. Asimismo, Carolina del Sur y Nevada registraron las peores tasas relativas por número de hogares, confirmando por lo tanto una severa concentración de impagos en el cinturón solar estadounidense.
El aumento en los costes de seguros, las elevadas tasas de interés y los gastos cotidianos de subsistencia estrangulan el presupuesto doméstico, por lo que muchos propietarios no logran refinanciar sus compromisos crediticios. Sin embargo, los analistas descartan una crisis sistémica similar a la de 2008, ya que los estrictos estándares de suscripción actuales mantienen la actividad de embargos por debajo de los patrones previos a la pandemia.