
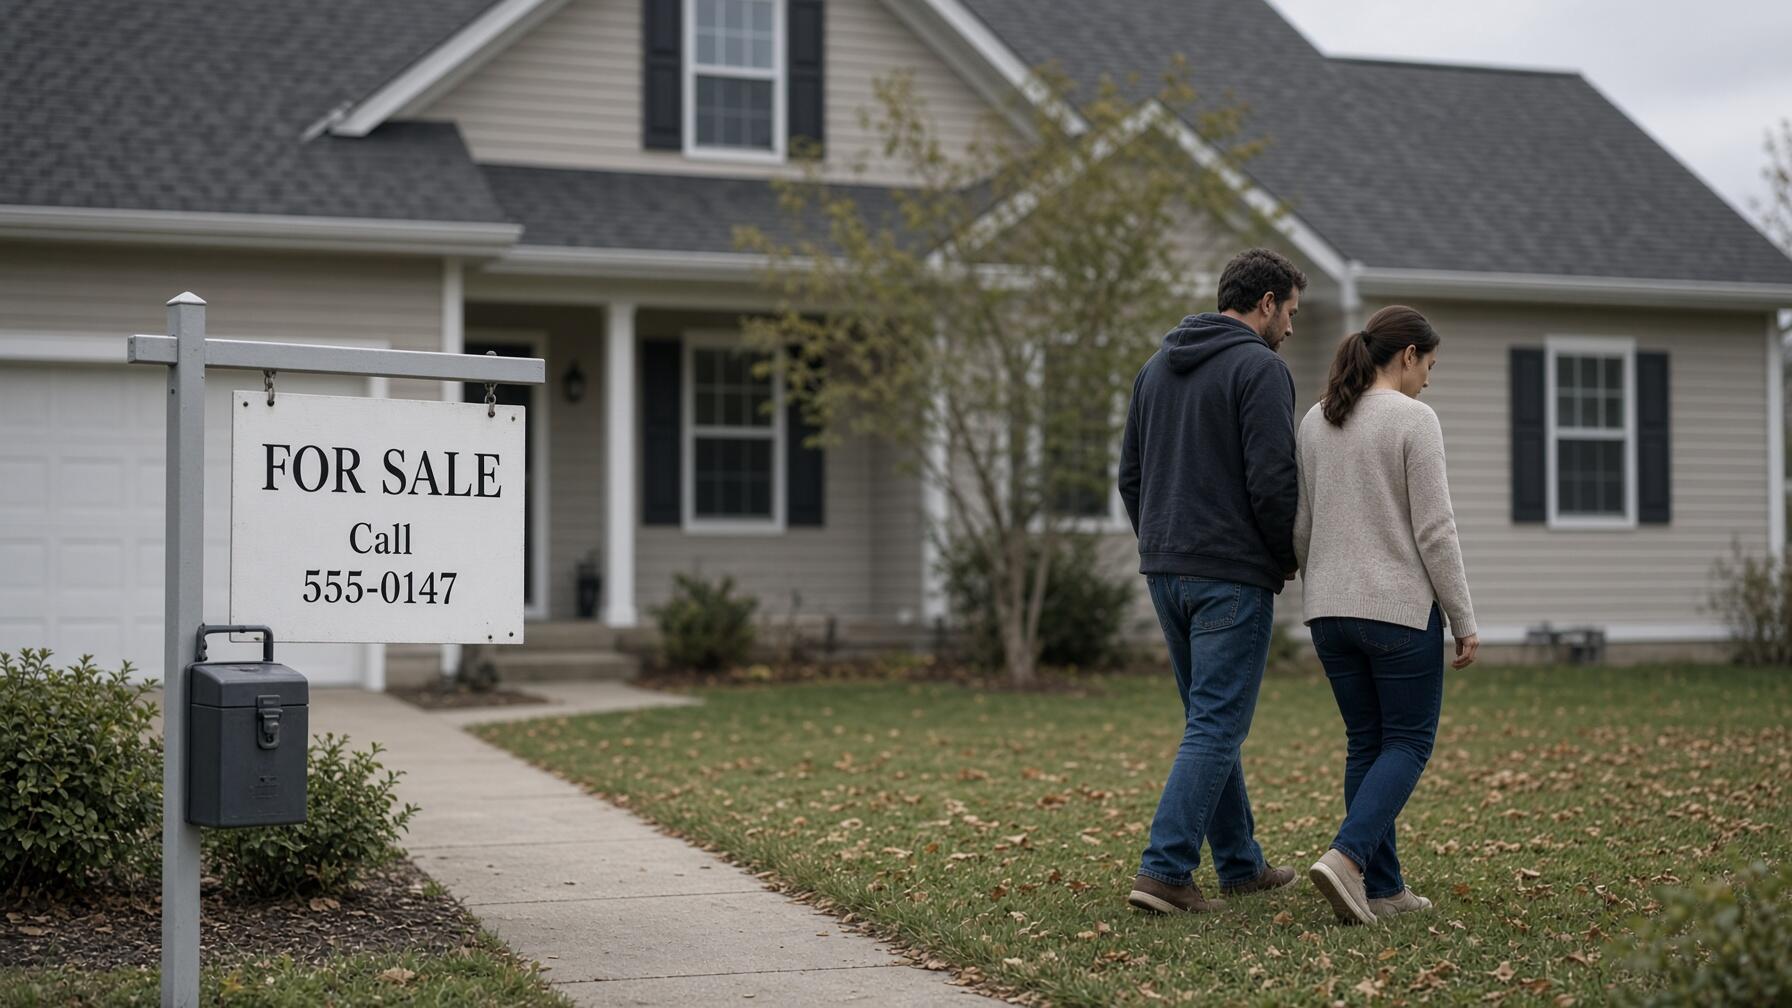
Las tasas hipotecarias suben por sexta semana consecutiva golpeando la demanda de refinanciación y compra de vivienda
Las tasas hipotecarias tocan el 7,58% y hunden la refinanciación un 56%. El shock crediticio exige revisar los activos inmobiliarios.
Las tasas hipotecarias encadenaron su sexta semana consecutiva de avances en Estados Unidos, alcanzando su nivel más elevado desde noviembre de 2023. Dicha subida provocó una contracción del 6% semanal en la demanda total de préstamos, según el índice desestacionalizado de la Asociación de Banqueros Hipotecarios (MBA).
La tasa fija a 30 años para préstamos estándar de 832.750 dólares o menos aumentó la semana pasada hasta situarse en el 7,30%, frente al 7,12% previo. Al mismo tiempo, los puntos de originación repuntaron de 0,73 a 0,75 en operaciones formalizadas con un desembolso inicial del 20%.
En el segmento de refinanciación, el endurecimiento crediticio castigó con especial dureza la actividad, dado que casi ningún propietario puede abaratar costes. Las solicitudes semanales cayeron un 9% y se situaron un 56% por debajo del registro del año anterior, reduciendo su cuota al 38,3% del mercado.
El economista de la MBA, Joel Kan, detalló la parálisis institucional:
"Las refinanciaciones gubernamentales disminuyeron un 13%, con solicitudes de la FHA y la VA experimentando caídas de dos dígitos durante la semana"
La falta de incentivos económicos frenó en seco la renegociación de contratos bancarios vigentes.
Las solicitudes para compra de vivienda retrocedieron un 4% semanal y se ubicaron un 14% por debajo del nivel de hace doce meses. Además del crédito caro, las familias afrontan precios residenciales al alza, constatando el índice Case-Shillerun incremento anual acelerado del 1,9% en julio.
Buscando alivio financiero, los compradores recurren a préstamos de tipo ajustable. Kan explicó esta rotación hacia alternativas de mayor riesgo:
"Las hipotecas variables, con tasas unos 80 puntos básicos menores que las fijas, representaron el 10,3% de las solicitudes, su mayor cuota observada desde octubre de 2025"
Lejos de moderarse, el coste crediticio intensificó su escalada a comienzos de esta semana. El interés de las hipotecas fijas a 30 años trepó hasta tocar el 7,58%, según Mortgage News Daily, alcanzando su nivel más elevado desde noviembre de 2023 y endureciendo todavía más las condiciones de compra.
Matthew Graham, director de operaciones de Mortgage News Daily, analizó este desacople financiero:
"Las tasas subieron de nuevo el martes mientras la renta fija continúa recalibrando expectativas sobre la Reserva Federal, el crecimiento y la inflación. La debilidad resulta frustrante considerando la caída del petróleo, pero pesan otros factores"
Aunque el abaratamiento del crudo suele aliviar presiones inflacionarias, los operadores descuentan que el coste del dinero permanecerá restrictivo durante más tiempo del estimado inicialmente. Esta persistencia en los rendimientos soberanos mantendrá bajo asfixia al mercado inmobiliario, postergando cualquier reactivación en la compraventa de viviendas hasta que las tasas corrijan.
La tasa fija a 30 años aumentó hasta el 7,30% y tocó un pico reciente del 7,58% tras encadenar seis semanas consecutivas de alzas, por lo que alcanzó su nivel más elevado desde noviembre de 2023. Por consiguiente, la demanda total de hipotecas se contrajo un 6% semanal, debido a que las solicitudes de refinanciación sufrieron un desplome interanual del 56% que paralizó las renegociaciones bancarias.
Los compradores recurren a préstamos de interés ajustable que ya captan el 10,3% del mercado, ya que estas modalidades ofrecen cuotas iniciales unos 80 puntos básicos menores que las fijas. Asimismo, esta rotación defensiva hacia opciones de mayor riesgo se aceleró, puesto que las solicitudes de compra cayeron un 14% anual mientras los precios residenciales repuntaron un 1,9% según el índice Case-Shiller.
El coste crediticio se mantiene al alza a pesar del abaratamiento del petróleo, debido a que la renta fija descuenta que la Reserva Federal preservará tipos restrictivos durante más tiempo del estimado inicialmente. En consecuencia, los elevados rendimientos de la deuda soberana continúan asfixiando el crédito para los hogares, postergando de este modo cualquier reactivación en la compraventa de inmuebles.
Más de Nacionales
LA ACADEMIA DE ARTE CAMINITO ABRIÓ NUEVA SUCURSAL EN ZONA SUR
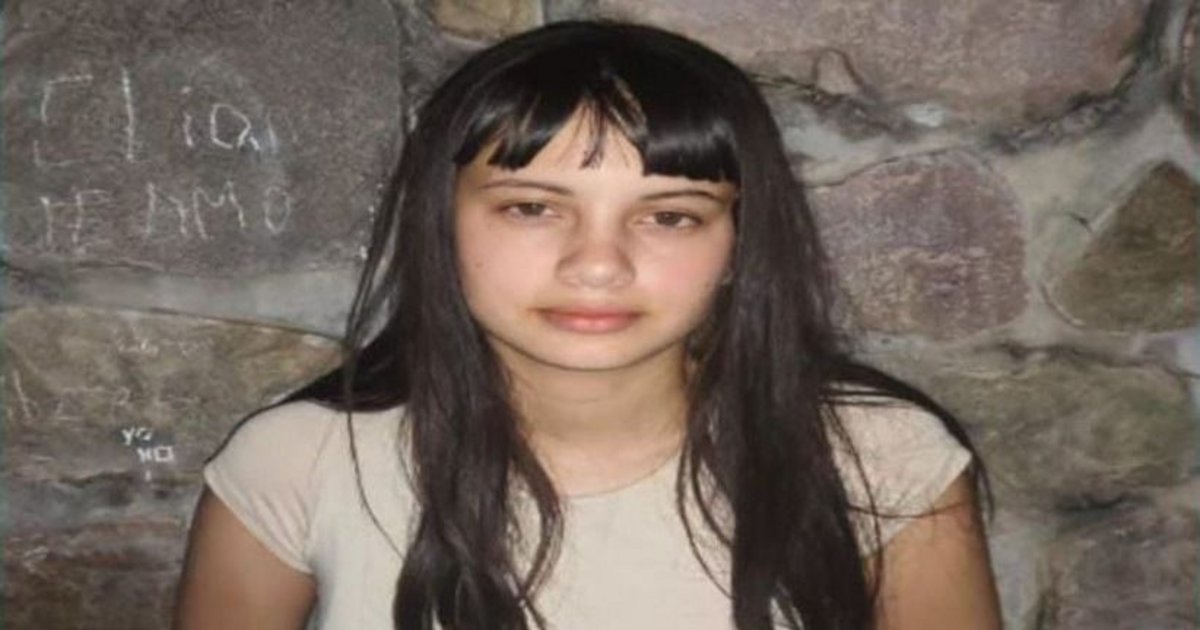
Buscan a Wanda Naara Santa María

La Municipalidad de la Capital intensificará los controles contra motos con caño de escape libre y maniobras peligrosas
