¿Han tocado fondo los bonos del Tesoro de Estados Unidos? El jefe de operaciones de Goldman Sachs afirma que los plazos largos siguen ignorados
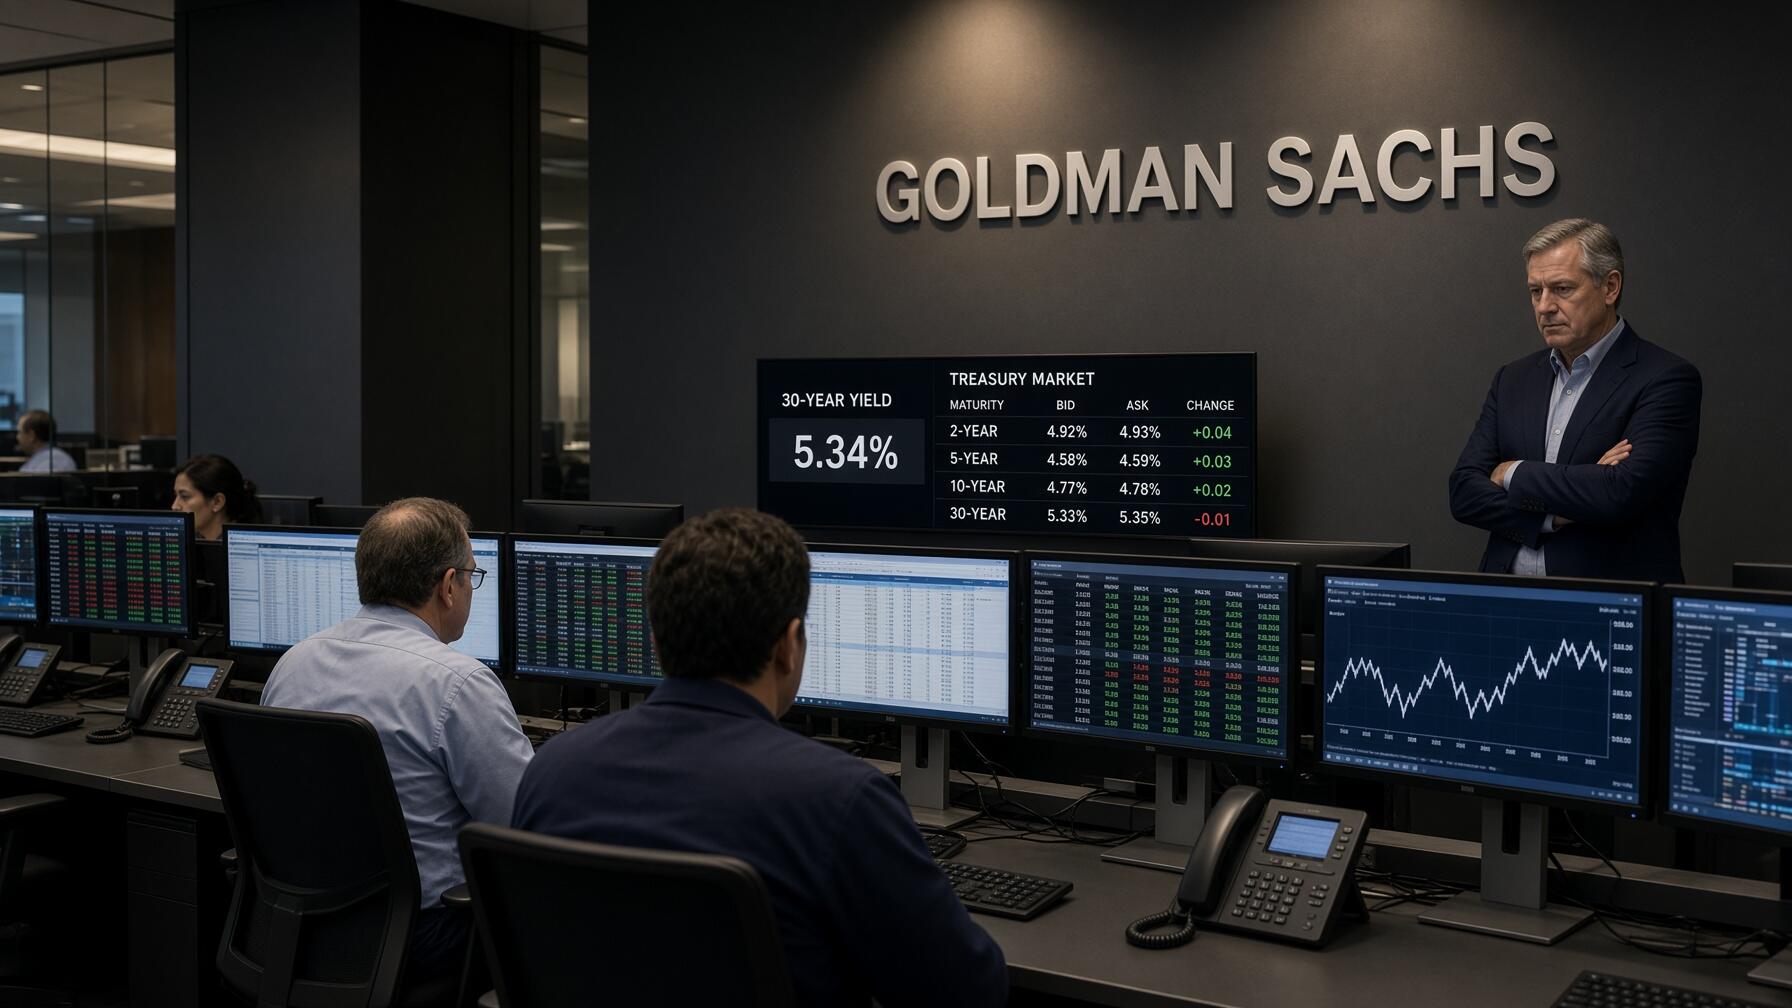
Los bonos del Tesoro tocan el 5,34% sin encontrar compradores. La presión en tasas de interés exige vigilar la renta fija soberana.
El mercado de bonos del Tesoro soporta tensiones crecientes por múltiples factores macroeconómicos. Las rentabilidades a largo plazo continúan escalando sin atraer compradores, mientras la divergencia entre la deuda soberana y la renta variable se acentúa en Wall Street, elevando el nerviosismo entre los inversores institucionales.
Rich Privorotsky, responsable de la mesa de operaciones de Goldman Sachs, advirtió que los títulos a largo plazo "permanecen completamente ignorados". Aunque el último dato de precios moderó las expectativas de endurecimiento en octubre, las ventas persisten en el tramo más largo de la curva.
Las expectativas de volatilidad en los títulos de mayor duración se han desacoplado del mercado monetario de corto plazo. Ante este desbalance, Privorotsky concluyó con firmeza:
"Esta situación necesita urgentemente ser puesta bajo control"
Advirtiendo sobre el encarecimiento desordenado de la financiación para el conjunto de la economía.
Por su parte, Florian Roger, estratega de BNP Paribas, fijó el 5,5% como el nivel crítico donde el papel a 10 años golpeará a la bolsa:
"Estamos muy cerca de ese nivel, momento en el cual las valoraciones de las acciones comenzarán a verse sobrevaloradas"
En este sentido, el analista macroeconómico Simon White advierte que los inversores no deben dejarse seducir por precios aparentemente atractivos. Las pautas históricas sugieren que las pérdidas patrimoniales en la renta fija podrían profundizarse, postergando la formación de un suelo definitivo en las cotizaciones de la deuda.
La tasa a diez años escaló al 5,34%, pero el suelo del mercado sigue sin consolidarse. Un análisis histórico que compara el bono estadounidense con el PIB nominal y el bund de Alemania confirma que los costes de financiación superan ampliamente sus promedios, reflejando una persistente cautela compradora.
Actualmente, la rentabilidad soberana cotiza más de 60 puntos básicos sobre el valor razonable, determinado por el petróleo y la política monetaria. Ni los fondos locales ni los inversores internacionales acuden a las subastas, provocando que la prima de riesgo de las acciones se hunda a mínimos de dos décadas.
Ese cálculo cauteloso se apoya en el modelo de reversión a la media de la rentabilidad anual de los bonos. En más de 50 años de registros, cuando los retornos caen durante seis meses consecutivos, en tres cuartas partes de las ocasiones continúan descendiendo durante el trimestre posterior.
Bajo este prisma técnico, el avance de las rentabilidades nominales responde principalmente al incremento de las tasas de interés reales, mientras las expectativas de inflación permanecen moderadas. Los indicadores adelantados sugieren que las tasas de interés reales aún tienen recorrido alcista, anticipando presiones adicionales para los próximos tres a cuatro meses.
Estados Unidos presenta uno de los mayores déficits presupuestarios del mundo respecto a su PIB, solo por detrás de Brasil, Polonia, Hungría y Colombia. Excluyendo el pago de intereses, su déficit primario empata con el de Reino Unido, evidenciando una severa presión fiscal que ahuyenta a los inversores internacionales.
Al situarse la deuda soberana de forma persistente entre el 5,25% y el 5,50%, la correlación entre bonos y acciones se vuelve positiva. Dicho comportamiento anula la función de cobertura tradicional de la renta fija, mientras el nombramiento de David Zervos, estratega de Jefferies, confirma la creciente preocupación oficial por gestionar vencimientos.
Aunque la expectativa de un "rescate" estatal eleva el riesgo para las posiciones cortas, los analistas alertan que esto no justifica compras precipitadas. Sin resolver las tensiones de liquidez y disciplina presupuestaria, el mercado de bonos del Tesoropermanecerá atrapado en una encrucijada financiera, sin confirmar un suelo definitivo.
El rendimiento del bono del Tesoro a 10 años escaló hasta el 5,34% y cotiza 60 puntos básicos sobre su valor razonable, debido a que los inversores institucionales ignoran la compra de deuda a largo plazo. Por consiguiente, firmas como BNP Paribas sitúan el umbral crítico de alarma en el 5,5%, nivel en el cual los costes de endeudamiento comenzarán a castigar severamente las valoraciones bursátiles en Wall Street.
El avance de los rendimientos nominales responde al incremento continuo de las tasas de interés reales, ya que los indicadores macroeconómicos anticipan presiones financieras añadidas durante los próximos tres a cuatro meses. Asimismo, los modelos de reversión a la media confirman que las pérdidas continuarán, puesto que en el 75% de los casos históricos la renta fija prolongó su caída tras encadenar seis meses seguidos de retrocesos.
Estados Unidos presenta uno de los mayores déficits fiscales del mundo respecto a su PIB, por lo que el desbalance presupuestario continuado ahuyenta a los compradores internacionales de títulos soberanos. En consecuencia, la permanencia de las tasas de la deuda entre el 5,25% y el 5,50% vuelve positiva la correlación entre bonos y acciones, anulando de este modo la función de cobertura tradicional de los activos de renta fija.
Más de Nacionales
La Joaqui sufrió el peor desplante con Tiago PZK y explotó en crisis por Luck Ra

La tremenda indirecta de la hermana de Yanina Latorre tras el escandaloso descargo por la reventa de…