
El mercado de bonos está a punto de activar una alarma sobre la economía de Estados Unidos
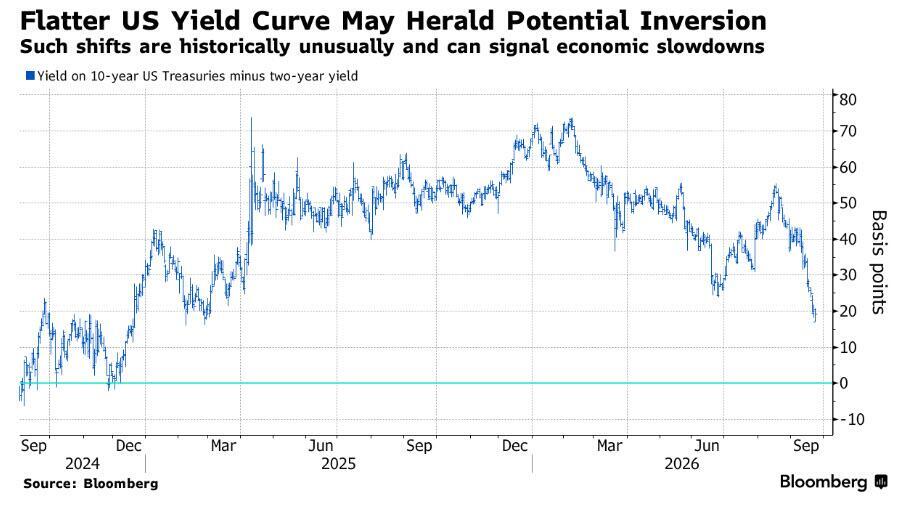
La curva de tipos se aplana a 17 puntos y amenaza con invertirse. La alerta de recesión exige revisar carteras de renta variable.
El mercado de renta fija se sitúa al borde de activar una alarma macroeconómica en Estados Unidos. Una sucesión de subidas de tipos por parte de la Reserva Federalcomienza a desplazar las expectativas hacia el riesgo inminente de un estancamiento en la actividad productiva nacional.
El diferencial de rentabilidad entre el bono a 10 años y el título a 2 años se comprimió hasta 17 puntos básicos la semana pasada, marcando la brecha más estrecha desde principios de 2025. Este aplanamiento técnico aproxima una inversión de tipos, donde el largo plazo rinde menos que el corto.
Dicha anomalía ofreció históricamente una señal contundente al preceder a las últimasocho recesiones desde los años 60. Aunque su precisión falló a comienzos de esta década, los inversores temen que la política monetaria restrictiva frene el dinamismo del producto interior bruto, impactando en cotizaciones bursátiles en máximos.
Tras elevar el precio del dinero por primera vez en tres años, los gobernadores sugirieron nuevos aumentos en el horizonte. Zach Griffiths, estratega de CreditSights, sintetizó este cambio:
"Ver cómo la curva se aplana drásticamente pone en duda la fortaleza económica, y eso ya se descuenta en los bonos"
Una inversión revertiría la normalización observada desde 2024, cuando los títulos a largo plazo ofrecían mayores retornos para compensar la incertidumbre temporal. Sin embargo, tras la subida de tipos de septiembre, los tramos cortos lideran los avances, descontando hasta tres alzas de un cuarto de punto durante el próximo ejercicio.
No obstante, algunos analistas descartan una inversión inminente. Gennadiy Goldberg, jefe de estrategia de tipos en TD Securities, argumentó:
"El mercado ya ha descontado subidas significativas que aplanaron la curva. Esto nos hace creer que es probable que la pendiente se empinedurante las próximas semanas ante la demanda agregada"
Por el contrario, firmas como Columbia Threadneedle anticipan que la tendencia continuará. Su gestor Ed Al-Hussainy se posiciona para una inversión de los tramos a dos y diez años en seis meses:
"El mejor indicio de que la política monetaria se endurece es un aplanamiento y eventual inversión de la curva"
Actualmente, el bono a 2 años rinde un 4,9% mientras el papel a 10 años cotiza en el 5,2%, rozando cotas inéditas desde 2007. Desde 1978, la curva se invirtió una media de 15 meses antes del inicio de una recesión, oscilando en plazos que abarcan entre seis meses y dos años.
A pesar de este historial, la fiabilidad del indicador afronta cuestionamientos tras la inversión fallida de 2022, cuando el tejido productivo resistió el endurecimiento crediticio. Los gobernadores prefieren vigilar el diferencial frente a las letras a 3 meses, cuya brecha mantiene una pendiente relativamente empinada frente al bono soberano.
Ese estrechamiento penaliza directamente los márgenes de intermediación de las entidades financieras, que financian depósitos a corto plazo y prestan a largo plazo. El índice KBW Bank Indexentró en corrección técnica al caer un 10%, reflejando la vulnerabilidad del sector bancario ante el encarecimiento de la liquidez.
Para Jamie Patton, responsable de tipos globales en TCW Group, la inversión representaría una advertencia crítica:
"Sería una señal de que la Fed está cometiendo un error de política, subiendo los tipos demasiado para luego tener que recortarlos con dureza. Las curvas invertidas no son señales saludables para la macroeconomía"
Tras el estallido de las hostilidades con Irán en febrero, las expectativas cambiaron drásticamente desde recortes de tasas hacia subidas obligatorias por costes energéticos. Si el banco central persiste en endurecer las condiciones financieras, la curva de tiposterminará colapsando hacia terreno negativo, forzando un rebalanceo defensivo de carteras.
La brecha de rentabilidad entre el bono del Tesoro a 10 años y el título a 2 años se comprimió hasta los 17 puntos básicos, debido a que las expectativas de nuevos aumentos de tipos empujaron el tramo corto al 4,9%. Por consiguiente, este aplanamiento técnico aproxima una inversión de la curva soberana, la cual ha precedido históricamente a las últimas ocho recesiones en Estados Unidos con una media de 15 meses de antelación.
El estrechamiento de las tasas penaliza directamente el negocio bancario tradicional, ya que las entidades pagan más por captar depósitos a corto plazo que lo que perciben prestando a largo plazo. Asimismo, esta asfixia en los márgenes de intermediación provocó una corrección técnica del 10% en el índice KBW Bank Index, evidenciando de este modo la fragilidad del sector financiero ante el encarecimiento de la liquidez.
Gestores de fondos alertan de que forzar una inversión de la curva confirmaría un grave error de política monetaria de la Fed, puesto que subir los tipos en exceso durante una desaceleración obligará a recortarlos con dureza posteriormente. Sin embargo, firmas como TD Securities descartan una contracción inminente, argumentando por lo tanto que la pendiente volverá a empinarse ante la solidez de la demanda agregada.
Más de Nacionales
Industriales pymes denunciaron fuertes aumentos en el costo de la energía tras la liberación del mercado

¡Bomba! Juana Tinelli confirmó su romance con un empresario millonario: la foto que confirma todo

El IPV asegura que los dúplex de Valle Chico serán entregados "antes de las fiestas"
