El mercado de bonos busca el punto crítico mientras la alarma de 20.000 millones en OpenAI dispara el CDS de la IA a récords
El mercado de bonos busca el punto crítico ante la deuda de IA. Los inversores vigilan el impacto del crédito en las bolsas globales.
El mercado de bonos lleva cinco semanas alertando sobre los excesos de la operativa de inteligencia artificial, pero la renta variable ignoró sistemáticamente las advertencias. Ni el rendimiento del bono del Tesoro a 10 años al 5,23%, ni las insinuaciones de la Reserva Federal sobre dos subidas de tasas de interés frenaron la euforia.
Tampoco pareció importar que las empresas de pequeña capitalización quedaran rezagadas frente al Nasdaq en 16 de las últimas 20 sesiones. Sin embargo, la revelación en la prensa financiera de que una firma privada computa sus ingresos con una metodología distinta desató una liquidación masiva en todo el sector tecnológico.
Esta coyuntura resume la operativa más relevante del mercado internacional, analizada en dos informes de Goldman Sachs (GS). El documento macroeconómico elaborado por Rikin Shah y Cosimo Codacci-Pisanelli, titulado «Divergencia«, delimita el punto final donde concluirá la venta masiva de deuda pública estadounidense.
Los estrategas sostienen textualmente:
«La resistencia del Nasdaq al movimiento de tasas en Estados Unidos muestra cuán singular es este ciclo. El mercado del Tesoro busca el punto crítico donde la emisión vinculada a la IA se vuelva sensible a los rendimientos o se quiebre otra parte de la economía»
En otras palabras, la rentabilidad de los bonos continuará escalando hasta que los deudores tecnológicos capitulen o termine colapsando otro engranaje del sistema. El marco analítico examina cómo los sectores ajenos a la tecnología ya pagaron la factura del ajuste monetario mientras el crédito desconfía de las explicaciones oficiales.
El gasto de capital en inteligencia artificial se ha transformado en un choque de costo de financiamiento para toda la economía. Especialistas como Rich Privorotsky, de Goldman Sachs, admitieron que esta inversión masiva tensiona el crédito, planteando un pulso directo entre deuda soberana y corporaciones tecnológicas.
Rikin Shah aportó datos cuantitativos concluyentes al certificar que la liquidación de deuda soberana de este año responde a tasas reales. Este factor explicó 98 puntos básicos del repunte total de 108 puntos básicos en el bono a 10 años, reflejando un exceso de emisión sin suficientes compradores.
Las tasas de interés reales del bono estadounidense a 30 años alcanzaron el 3,33%, ubicándose en el techo de su rango histórico desde 2010. Aunque este rendimiento resulta atractivo para horizontes prolongados, el flujo incesante de papel soberano impide estabilizar las cotizaciones del mercado de renta fija.
El analista advierte textualmente que:
«La ola de oferta no se está frenando, la consolidación fiscal parece lejana y el gasto de capital en IA se proyecta por encima de 1 billón de dólares el próximo año»
El mecanismo clásico mediante el cual las tasas de interés elevadas corrigen el mercado exige que los emisores frenen su endeudamiento. Sin embargo, pese al retroceso de la deuda soberana con una desviación estándar histórica este mes, las acciones del Nasdaq apenas se han apartado de sus máximos.
Los analistas señalan que ante un retorno de inversión esperado de doble dígito, un encarecimiento de 50 a 100 puntos básicos no detiene el endeudamiento tecnológico. Esta resistencia de la renta variable limita el endurecimiento de las condiciones financieras e impide que la medicina monetaria surta su efecto correctivo tradicional.
Ante la falta de respuesta del mercado, el costo del capital debe continuar subiendo para surtir efecto. Rikin Shah vislumbra solo dos salidas: un ajuste a la baja en la rentabilidad esperada de la tecnología o un deterioro cíclico pronunciado provocado por la creciente bifurcación económica entre sectores ganadores y perdedores.
Respecto a comprar deuda en estos niveles, el estratega reconoce que no existen catalizadores claros para un cambio de rumbo inmediato. Una encuesta interna de Goldman Sachs realizada esta semana confirmó que las opiniones de los clientes institucionales están profundamente divididas sobre el destino de los rendimientos a largo plazo.
La advertencia de que otros sectores terminarían quebrando describe una realidad ya operativa en Wall Street. El índice Russell 2000 rindió por debajo del tecnológico en 16 de las últimas 20 jornadas, acumulando una brecha desfavorable de 9 puntos porcentuales frente al selectivo líder.
Desde el 27 de agosto, el S&P 500 avanzó un 1,28%, mientras que su versión excluyendo inteligencia artificial cayó un 5,19%. Adrien Simonet, especialista en derivados, subraya que este diferencial móvil a 30 días es el más amplio desde enero de 2023, alcanzando una brecha del 10% en cinco semanas.
La sesión del jueves ilustró a la perfección esta distorsión estructural de los mercados bursátiles. El S&P 500 retrocedió 47 puntos básicos hasta los 7.765 puntos y el Nasdaq 100 cayó 139 puntos básicos, pese a que cerca del 70% de las acciones del índice cerraron en terreno positivo.
Los analistas de la mesa de operaciones destacan que una cesta que cae mientras siete de cada diez compañías avanzan ha dejado de comportarse como un índice representativo. En la práctica, se ha transformado en un puñado exclusivo de gigantes tecnológicos que arrastra a 490 compañías subordinadas como simples pasajeras.
Charlie McElligott, estratega de Nomura, describe una corrección progresiva de proporciones considerables bajo la superficie del mercado. Mientras las megacapitalizaciones actúan inmunes a las tasas de interés al absorber todo el capital, los fondos inmobiliarios se desplomaron un 9,8%, materiales un 7,9% y el sector financiero un 7,7% en treinta días.
Los datos internos revelan que el 85% de las empresas del S&P 500 cotizan más de un 10% por debajo de sus máximos históricos. Asimismo, el 59% cede más de un 20% y el 17% perdió la mitad de su valor, todo mientras el índice general ronda cotas récord.
Los fondos de cobertura se concentraron masivamente en este grupo privilegiado, elevando la exposición a las siete grandes tecnológicas al 22%de sus carteras principales. Los semiconductores duplicaron su peso hasta el 12%, con 115.000 millones de dólares en fondos apalancados que actuarían como acelerador mecánico ante cualquier liquidación.
El especialista Adrien Simonet recalca que la macroeconomía ha cambiado mientras la tecnología permanece inmóvil compartiendo un único riesgo: la tasa de descuento. Un repunte en la prima por plazo no discrimina entre modelos de negocio sólidos o mediocres, revaluando a la baja cada flujo de caja proyectado a diez años vista.
La prensa financiera internacional reveló que la facturación anualizada de OpenAI se situaba en torno a 50.000 millones de dólares al cierre de septiembre, lejos de los 70.000 millones esperados. Esta divergencia castigó a Oracle (ORCL) con caídas del 6%, mientras Nvidia (NVDA) y AMD (AMD) retrocedieron más del 3%.
Las mesas de negociación registraron ventas combinadas de fondos tradicionales y de cobertura tras conocerse el dato contable. El nerviosismo se intensificó al coincidir con nuevos planes de endeudamiento corporativo de gigantes como Broadcom (AVGO) y SpaceX (SPCX), intensificando el desplazamiento de liquidez en los mercados de renta fija y variable.
El especialista en tecnología Sean Johnstone, de Goldman Sachs, argumentó que el desplome obedeció a una confusión entre ingresos netos y brutos. OpenAI descuenta la comisión de sus socios en la nube, mientras que Anthropic reporta ingresos brutos, lo que llevó a analistas a inflar artificialmente las proyecciones comparativas del sector.
El analista explicó textualmente que:
«La progresión real de OpenAI estuvo más cerca de pasar de 30.000 a 50.000 millones de dólares que de 40.000 a 70.000 millones, lo que representa un crecimiento del 70%, pero por debajo de las elevadas expectativas»
Aunque reportes financieros indican que OpenAI mantiene su meta de facturar 70.000 millones de dólares para fin de año, el análisis destapó una vulnerabilidad estructural. El experto reconoció que estas firmas no cotizan en bolsa y muchos analistas pasan por alto las diferencias metodológicas al calcular múltiplos de valoración corporativa.
El informe de Goldman Sachs advierte que el ecosistema se ha vuelto extremadamente sensible a dos empresas no cotizadas con criterios contables dispares. Hasta que ambas salgan a bolsa o adopten métricas auditadas idénticas, esta volatilidad comparativa persistirá al valorar activos multimillonarios sobre bases financieras que no resultan directamente equiparables.
La posición más concurrida de la banca de inversión se valora sobre estimaciones no auditadas de corporaciones privadas que difieren en su definición de ingresos. Modelos seguidos por firmas como Altimeter Capital omitieron homogeneizar estas métricas brutas, basando la sostenibilidad de la inversión en supuestos contables que carecen de consistencia uniforme.
Al mismo tiempo, las exigencias de financiamiento se aceleran: Masayoshi Son, líder de SoftBank, busca captar hasta 100.000 millones de dólares entre inversores del Golfo. El mercado debe cubrir la brecha abierta entre los ingresos reales de 50.000 millones y los multimillonarios compromisos de gasto ya asumidos por la industria.
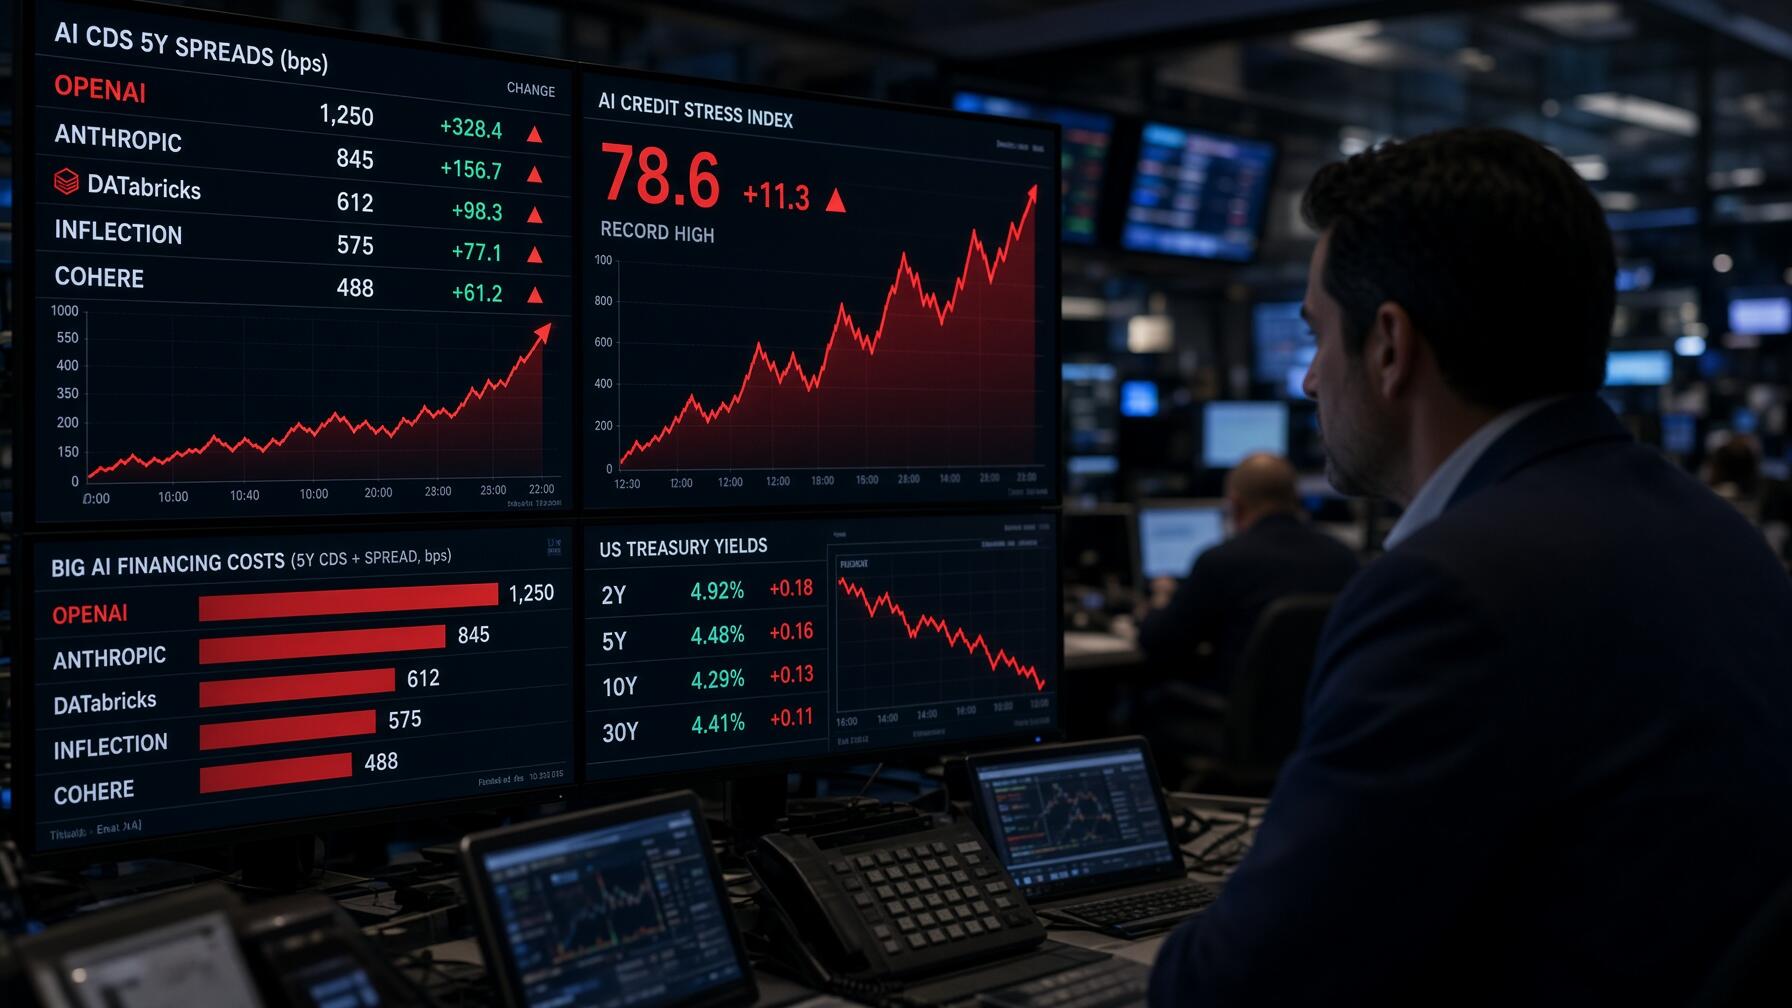
Mientras las acciones rebotaron tras las aclaraciones contables, el mercado de crédito mantuvo su escepticismo intacto. Los contratos de cobertura de impago de Oracle a cinco años cerraron en un récord de 261 puntos básicos, subiendo un 36% en el mes, mientras que Broadcom (AVGO) tocó 136 puntos básicos.
Esta divergencia ocurre mientras cerca de 500.000 millones de dólares en deuda emitida este año se revalúan con primas superiores. Los diferenciales de crédito actúan como un barómetro riguroso: mientras los accionistas confían en proyecciones futuras, los acreedores auditan la capacidad real para respaldar el endeudamiento masivo.
El deterioro abarca a todo el espectro crediticio según certificó el analista Reid Zhou, de Goldman Sachs. Los diferenciales de bonos con calificación CCC alcanzaron los 1.014 puntos básicos, su nivel más amplio en tres años tras ensancharse 224 puntos básicos en solo un trimestre.
La deuda de alto rendimiento escaló a 310 puntos básicos, mientras que los bonos de grado de inversión alcanzaron una rentabilidad del 6,43%. Al mismo tiempo, el rendimiento del Tesoro se situó en el percentil máximo de su rango histórico, evidenciando una tensión que contrasta con la aparente calma del índice de volatilidad.
Ante este panorama, los operadores de derivados estructuran coberturas por 859 millones de dólares mediante opciones de venta sobre 29 compañías tecnológicas. La firma advierte que el posicionamiento institucional ya no amortigua caídas, recomendando proteger carteras frente a una reversión hacia la media en las valoraciones.
El riesgo principal no radica en un colapso sistémico inmediato, sino en que el grupo más concurrido del mercado retroceda hacia los niveles del resto del índice tras aventajarlo en 6,5 puntos porcentuales en cinco semanas, un ajuste que impactaría directamente sobre las cotizaciones consolidadas.
El gobernador de la Reserva Federal, Christopher Waller, anticipó subidas adicionales en las tasas de interés que economistas de Goldman Sachs cuantifican en dos incrementos hasta situarlas entre 4,25% y 4,50%. Esta postura restrictiva se mantiene pese a que la inflación subyacente anualizada a tres meses ronda el 2,0%.
Entre los detonantes que justifican el endurecimiento monetario, el banquero central destacó el conflicto bélico, las tensiones arancelarias y las evidencias de que el despliegue masivo de centros de datos de inteligencia artificial está encareciendo los precios de bienes tecnológicos de consumo final para los hogares.
El círculo macroeconómico queda cerrado: la inversión tecnológica eleva las tasas de interés reales, encarece el consumo y fuerza al banco central a restringir el crédito. Este proceso incrementa la tasa de descuento que rige las valoraciones de Wall Street, amenazando directamente a los activos de mayor duración temporal.
Aunque el consenso espera un único ajuste en diciembre, los analistas admiten la dificultad de anticipar la política monetaria ante la imprevisibilidad de las autoridades de la Reserva Federal, cuyo equilibrio entre controlar la inflación o vigilar las condiciones financieras genera incertidumbre en las mesas de dinero.
Rikin Shah concluye su análisis advirtiendo que la tecnología genera profundas divergencias económicas entre ganadores y perdedores en una economía con forma de K. La avalancha de emisiones eleva el costo del capital de forma global mediante efectos de desplazamiento de liquidez, sin que los beneficios se distribuyan equitativamente.
La tesis alcista conserva fundamentos sólidos respaldados por un crecimiento del 70% en firmas de software e inversiones que impulsan al S&P 500 hacia los 8.000 puntos. Diversos analistas descartan una exuberancia irracional inmediata en los balances corporativos de los líderes consolidados de la industria.
No obstante, estrategas de Nomura alertan sobre el peligro de que las tasas de interés y los costos energéticos terminen quebrando otros sectores económicos. La absorción masiva de capital por parte de las tecnológicas drena los recursos disponibles, acentuando el desplazamiento de otros emisores en el mercado crediticio.
Tres informes de Goldman Sachs confirman que la deuda pública continuará cayendo hasta que la inversión tecnológica reaccione al costo del dinero o se fracture la economía. Con coberturas de impago en máximos y diferenciales de alto riesgo sobre 1.000 puntos básicos, el punto crítico ya se está manifestando en el crédito.
Las tasas de interés no quebrarán a la inteligencia artificial de forma directa, pero su propio modelo de financiamiento multimillonario podría hacerlo. La publicación del índice de precios al consumidor y el inicio de la temporada de resultados corporativos marcarán la primera prueba decisiva para validar esta histórica divergencia bursátil.
El rendimiento de la deuda pública continuará escalando, debido a que el gasto masivo en infraestructura de inteligencia artificial superará el billón de dólares el próximo año e impulsará las tasas reales sin frenar el endeudamiento de las corporaciones. Por consiguiente, los estrategas de Goldman Sachs advierten que la venta masiva de bonos soberanos solo se detendrá cuando los deudores tecnológicos capitulen ante el coste del capital o termine colapsando otro engranaje de la economía real.
El S&P 500 general avanzó un 1,28% mientras que su versión excluyendo valores de inteligencia artificial se desplomó un 5,19%, puesto que el 85% de las empresas del selectivo cotiza más de un 10% por debajo de sus máximos históricos. Asimismo, esta profunda bifurcación en forma de K demuestra que un puñado exclusivo de gigantes tecnológicos monopoliza la liquidez de Wall Street, arrastrando de este modo a sectores tradicionales como el inmobiliario, los materiales y la banca hacia severas pérdidas patrimoniales.
Los diferenciales de los bonos basura CCC treparon hasta los 1.014 puntos básicos y los seguros contra impago de Oracle marcaron un récord de 261 puntos básicos, ya que los acreedores desconfían de la capacidad real para sostener semejante apalancamiento masivo. En consecuencia, la corrección bursátil provocada por la confusión entre los ingresos netos de 50.000 millones y los 70.000 millones brutos de OpenAI constató además la extrema vulnerabilidad de valorar activos multimillonarios sobre cifras privadas no auditadas.
Más de Nacionales
La millonaria herencia de Romina Yan, en medio de un escándalo de violencia familiar con sus hijos y su papá: "Tiene que devolver todo el dinero a…"
"Nos vemos pronto en la Argentina" expresó León XIV
Fin de semana largo: viajaron 1,5 millones de turistas y el gasto cayó 2,2% en términos reales