El historial de 28 años de crecimiento del dividendo de esta acción de alto rendimiento demuestra que puede generar ingresos pasivos para toda la vida
Enterprise Products Partners ofrece un dividendo del 5,9% blindado. La cobertura de 1,9 veces exige evaluar su flujo para la cartera.
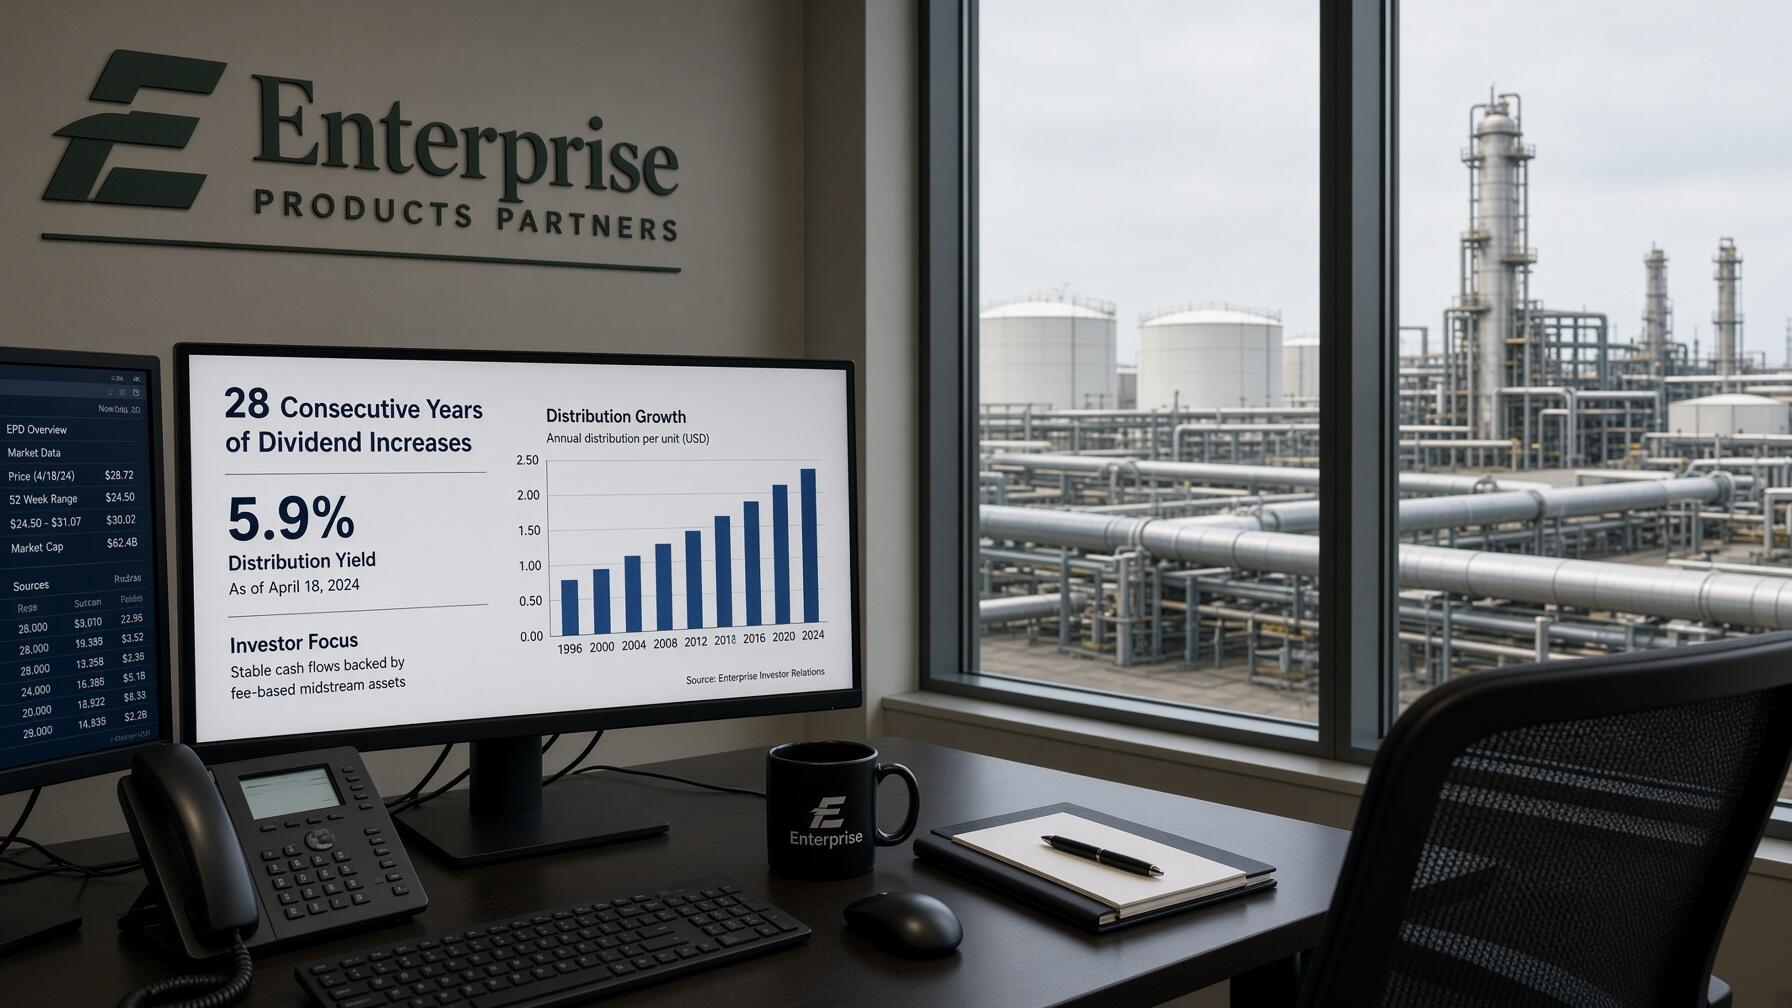
Enterprise Products Partners (EPD) consolidó 28 años de incrementos continuos en su remuneración al accionista. La sociedad limitada maestra ha distribuido 65.000 millones de dólares en efectivo mediante pagos periódicos y recompras, ofreciendo un rendimiento del 5,9%que supera el 1% del mercado.
El operador de transporte de hidrocarburos mantiene una posición financiera privilegiada para prolongar esta política retributiva. Respaldada por activos estratégicos diversificados, la compañía garantiza una fuente patrimonial estable para inversores que buscan construir flujos de ingresos pasivos protegidos frente a las fluctuaciones macroeconómicas de corto plazo.
Bajo una plataforma logística integrada, la entidad mitiga las oscilaciones de las materias primas gracias a acuerdos basados en tarifas fijas. Dichos contratos comerciales respaldan cerca del 80% del beneficio, asegurando una rentabilidad operativa inalterable durante crisis sectoriales y facilitando una expansión constante en coyunturas favorables.
También te puede interesar: Un estudio analizó el racionamiento de azúcar en Reino Unido y encontró efectos décadas después
En el segundo trimestre, la firma generó un flujo de caja distribuible operativo de 2.300 millones de dólares, un repunte interanual del 21%. Esta solvencia cubrió los desembolsos en 1,9 veces, permitiendo retener 1.100 millones de dólares para reinversión interna y aumentar la distribución un 2,8% anual.
La solvencia corporativa cuenta con el respaldo de una calificación crediticia A- y A3, un estándar de máxima calidad institucional en el sector. Su ratio de apalancamiento se sitúa en 3,0 veces, encajando dentro del rango conservador fijado internamente entre 2,75 y 3,25 veces.
Esa disciplina financiera otorga holgura para amortiguar periodos bajistas mientras mantiene activas sus asignaciones de capital. La dirección ejecutó recompras por 405 millones de dólares durante el último año, como parte de un programa autorizado de adquisición de participaciones propias valorado en 5.000 millones de dólares.
También te puede interesar: Aristóteles y la maldita sopa
Al cierre del segundo trimestre, la sociedad contabilizó 6.500 millones de dólares en obras en desarrollo, incluyendo plantas de procesamiento en la cuenca Permian. Estos proyectos, que entrarán en servicio comercial hacia el primer trimestre de 2029, aportan una alta visibilidad operativa para los próximos ejercicios financieros.
Hacia el año 2030, la corporación proyecta que el consumo de gas natural en Estados Unidos crecerá entre 11.000 y 26.000 millones de pies cúbicos diarios. Dicho incremento responde a la demanda computacional de centros de datos de inteligencia artificial y al auge de terminales de exportación.
Para aprovechar esta expansión, la empresa adquirió una filial de recolección de gas de Occidental Petroleum (OXY) por 580 millones de dólares. Asimismo, integró Pinon Midstream por 950 millones de dólares en 2024, ampliando sus instalaciones de tratamiento e inyección de gas ácido en la región.
También te puede interesar: La receta saludable que ayuda a cuidar el cerebro y combina dos ingredientes clave
Sostener 28 años consecutivos de dividendos crecientes en un sector tan volátil valida la solidez estructural del modelo de negocio. Aunque su estructura societaria remite el formulario fiscal Schedule K-1 a los inversores, sus fundamentales garantizan una notable capacidad de generación, consolidando el valor como un pilar patrimonial.
Si bien los rendimientos pasados no eliminan la incertidumbre futura, el elevado flujo de caja libre y las bajas necesidades de refinanciación blindan el dividendo. Esta combinación de rentabilidad y gobernanza posiciona a la compañía energética como una inversión estratégica para acumular capital pasivo durante décadas de tenencia.
Enterprise Products Partners ofrece una rentabilidad por distribución del 5,9% respaldada por 28 años consecutivos de incrementos ininterrumpidos, por lo que supera ampliamente la media del mercado de renta variable. Por consiguiente, su flujo de caja distribuible del segundo trimestre repuntó un 21% hasta los 2.300 millones de dólares, cubriendo de este modo los pagos a los inversores en unas holgadas 1,9 veces.
También te puede interesar: Citizens proyecta un alza del 27% para estas acciones del transporte
La compañía blinda sus beneficios operativos frente a las oscilaciones de las materias primas, debido a que cerca del 80% de sus ingresos descansa en acuerdos logísticos basados en tarifas fijas. Asimismo, la sociedad ostenta una sólida calificación crediticia de grado de inversión A- y un apalancamiento de 3,0 veces deuda/EBITDA, por lo cual preserva una elevada solvencia patrimonial ante cualquier ciclo recesivo.
La corporación cuenta con una cartera de proyectos en desarrollo valorada en 6.500 millones de dólares, puesto que busca expandir sus activos de recolección y tratamiento en la cuenca Permian hacia 2029. En consecuencia, estas obras permitirán abastecer la demanda estructural de gas natural hacia 2030, la cual aumentará hasta en 26.000 millones de pies cúbicos diarios impulsada por los centros de datos de inteligencia artificial y las exportaciones de gas licuado.
Más de Nacionales

La escandalosa renuncia de Evangelina Anderson al programa de Vero Lozano: por qué pegó el portazo

Osvaldo Cornide afirmó que la visita de León XIV debe poner en agenda la realidad de las pymes y el empleo

Un automóvil chocó contra una vivienda en la Capital y su conductor se dio a la fuga