Citizens proyecta un alza del 27% para estas acciones del transporte
J.B. Hunt cae un 13% por costes crecientes de combustible. El potencial de rebote al 27% abre una ventana de entrada en cartera.
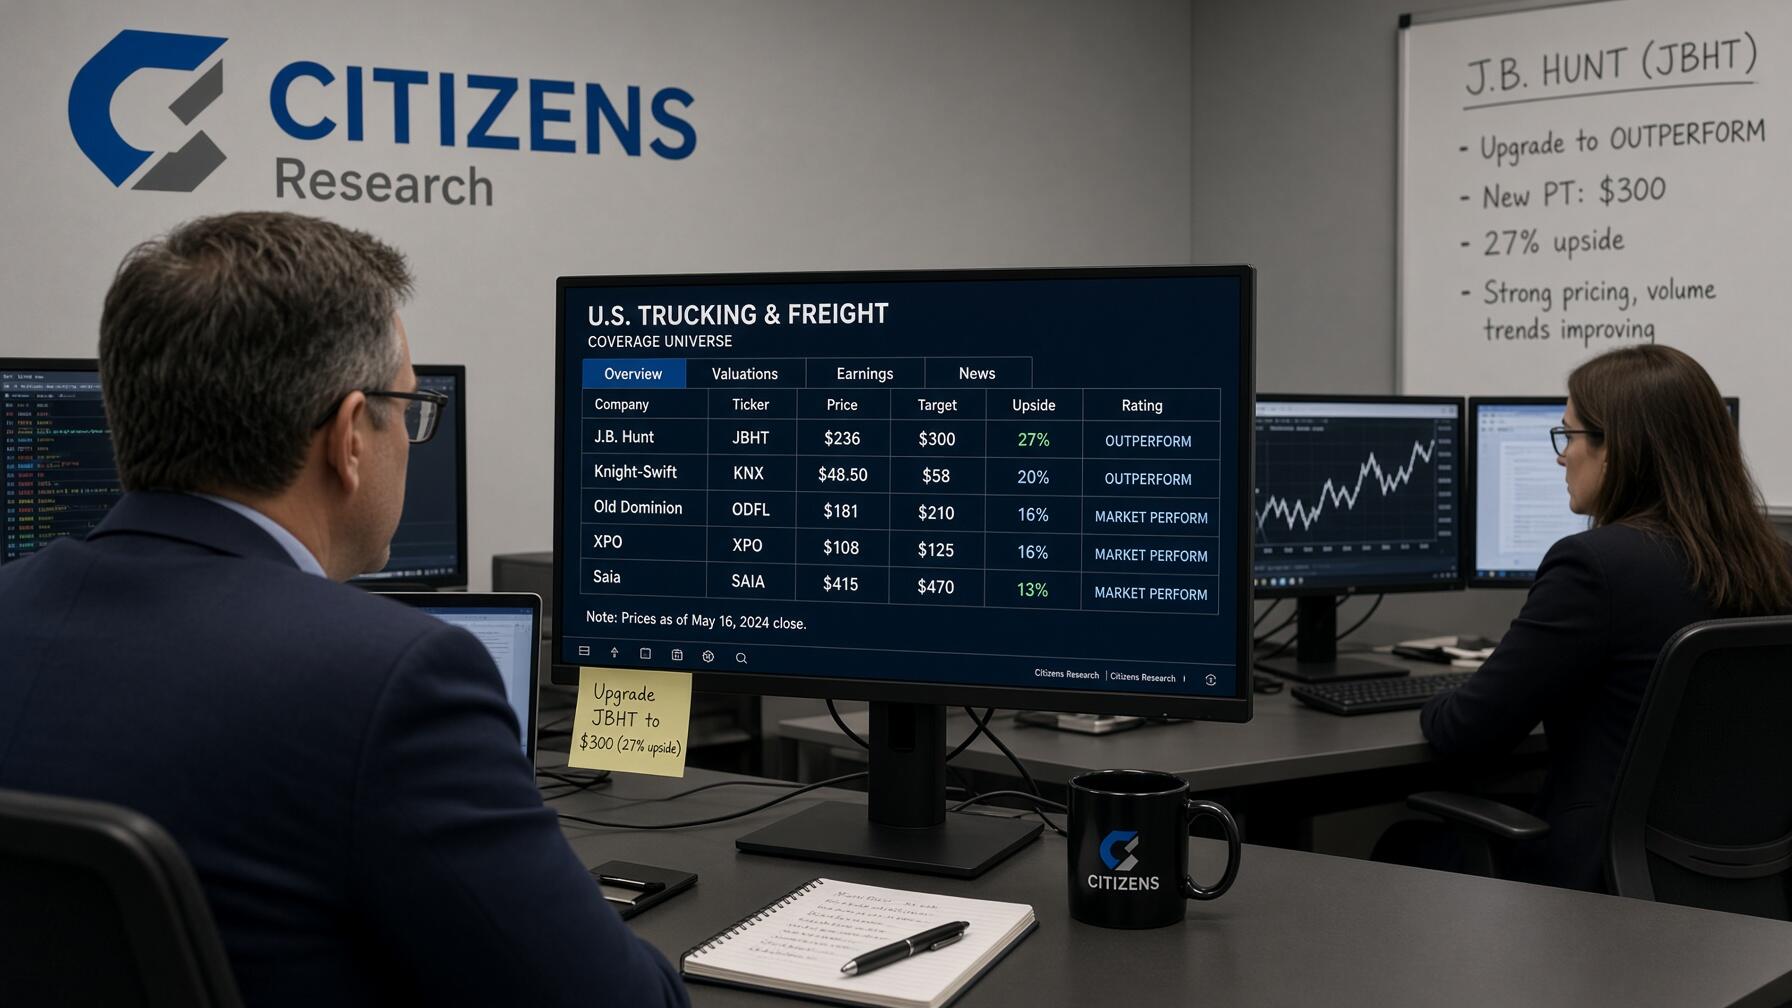
J.B. Hunt Transport Services (JBHT) reúne condiciones técnicas para rebotar en bolsa a pesar de la inquietud inversora por sus costes operativos. La firma de inversión Citizenselevó su recomendación corporativa desde neutral hasta sobreponderar, proyectando un precio objetivo de 300 dólares que implica una revalorización potencial del 27%.
El analista Jeff Kauffman argumentó la decisión en un informe remitido el jueves:
"El catalizador de nuestra mejora es una corrección del 18,3%desde los sólidos resultados de julio. Dicho retroceso sitúa la valoración en niveles atractivos, equivalente al 110% del múltiplo del mercado sobre estimaciones de 2027"
También te puede interesar: Un estudio analizó el racionamiento de azúcar en Reino Unido y encontró efectos décadas después
El miércoles previo, los títulos de la empresa de logística se desplomaron un 13% tras emitir una advertencia de beneficios. La directiva anticipa una caída intertrimestral de hasta el 10% en ganancias, acumulando un deterioro bursátil superior al 11% en el balance de los últimos tres meses de cotización.
Brad Delco, director financiero de la compañía, atribuyó este revés financiero a un alza en partidas laborales internas. Los desembolsos vinculados a procesos de selección, campañas publicitarias, capacitación técnica y primas de contratación extraordinarias erosionaron la rentabilidad operativa inmediata, despertando cautela entre los operadores institucionales de Wall Street.
Sin embargo, el equipo de análisis de Citizens sostiene que estos mayores gastos terminarán compensándose mediante recargos comerciales y ajustes en las tarifas de transporte. Esta dinámica de traspaso de costes permitirá a la compañía recuperar terreno en los mercados bursátiles durante los trimestres posteriores de su ejercicio fiscal.
También te puede interesar: Aristóteles y la maldita sopa
En su análisis sectorial, Kauffman contextualizó las dificultades logísticas:
"El aumento de costes responde al encarecimiento del 37,3% en el diésel desde el 4 de julio, pero también a la escasez de transportistas en el segmento intermodal. Aunque lastrará los beneficios de 2026, luego se trasladará a clientes"
Dicho optimismo converge con el sentimiento mayoritario de las firmas de inversión. Según registros recopilados por LSEG, 14 de los 25 analistasque cubren a la transportista mantienen recomendaciones de compra o compra fuerte, respaldando la solidez estructural del negocio pese a las turbulencias transitorias en sus márgenes de beneficio.
También te puede interesar: La receta saludable que ayuda a cuidar el cerebro y combina dos ingredientes clave
Aunque la compresión de márgenes afectará a las cuentas corporativas a corto plazo, la posición dominante de la firma en logística intermodal garantiza capacidad de fijación de precios. Si las tarifas absorben el impacto del combustible, la debilidad actual ofrecerá un punto de entrada atractivo para inversores de valor.
La firma de inversión Citizens elevó su recomendación sobre J.B. Hunt a sobreponderar y fijó un precio objetivo de 300 dólares, por lo que proyecta un potencial alcista del 27%. Por consiguiente, la entidad financiera aprovechó la corrección del 18,3% en el valor, debido a que sitúa los múltiplos bursátiles de la transportista en niveles de valoración sumamente atractivos para 2027.
Las acciones de la compañía se desplomaron un 13% tras emitir una advertencia de beneficios, ya que la directiva anticipó una caída intertrimestral de hasta el 10% en sus ganancias netas. Asimismo, este revés financiero estuvo provocado por un encarecimiento del 37,3% en el precio del combustible diésel y por mayores gastos en capacitación y primas de contratación de transportistas.
También te puede interesar: Advierten por el aumento de la miopía infantil y recomiendan limitar el uso de pantallas
La compañía prevé recuperar su rentabilidad operativa en los próximos trimestres, puesto que su posición dominante en transporte intermodal le permitirá trasladar estos sobrecostes a las tarifas comerciales de sus clientes. En consecuencia, el consenso de Wall Street mantiene una postura mayoritariamente alcista, donde 14 de los 25 analistas censados por LSEG recomiendan adquirir el valor en bolsa.
Más de Nacionales

La escandalosa renuncia de Evangelina Anderson al programa de Vero Lozano: por qué pegó el portazo

Osvaldo Cornide afirmó que la visita de León XIV debe poner en agenda la realidad de las pymes y el empleo

Un automóvil chocó contra una vivienda en la Capital y su conductor se dio a la fuga