Citi prevé que el Tesoro recorte las subastas de bonos a 20 y 30 años en 3.000 millones y tal vez elimine el bono a 20 años
Citi prevé un recorte en las subastas de bonos del Tesoro de largo plazo. Los inversores vigilan el impacto en la curva de tasas.
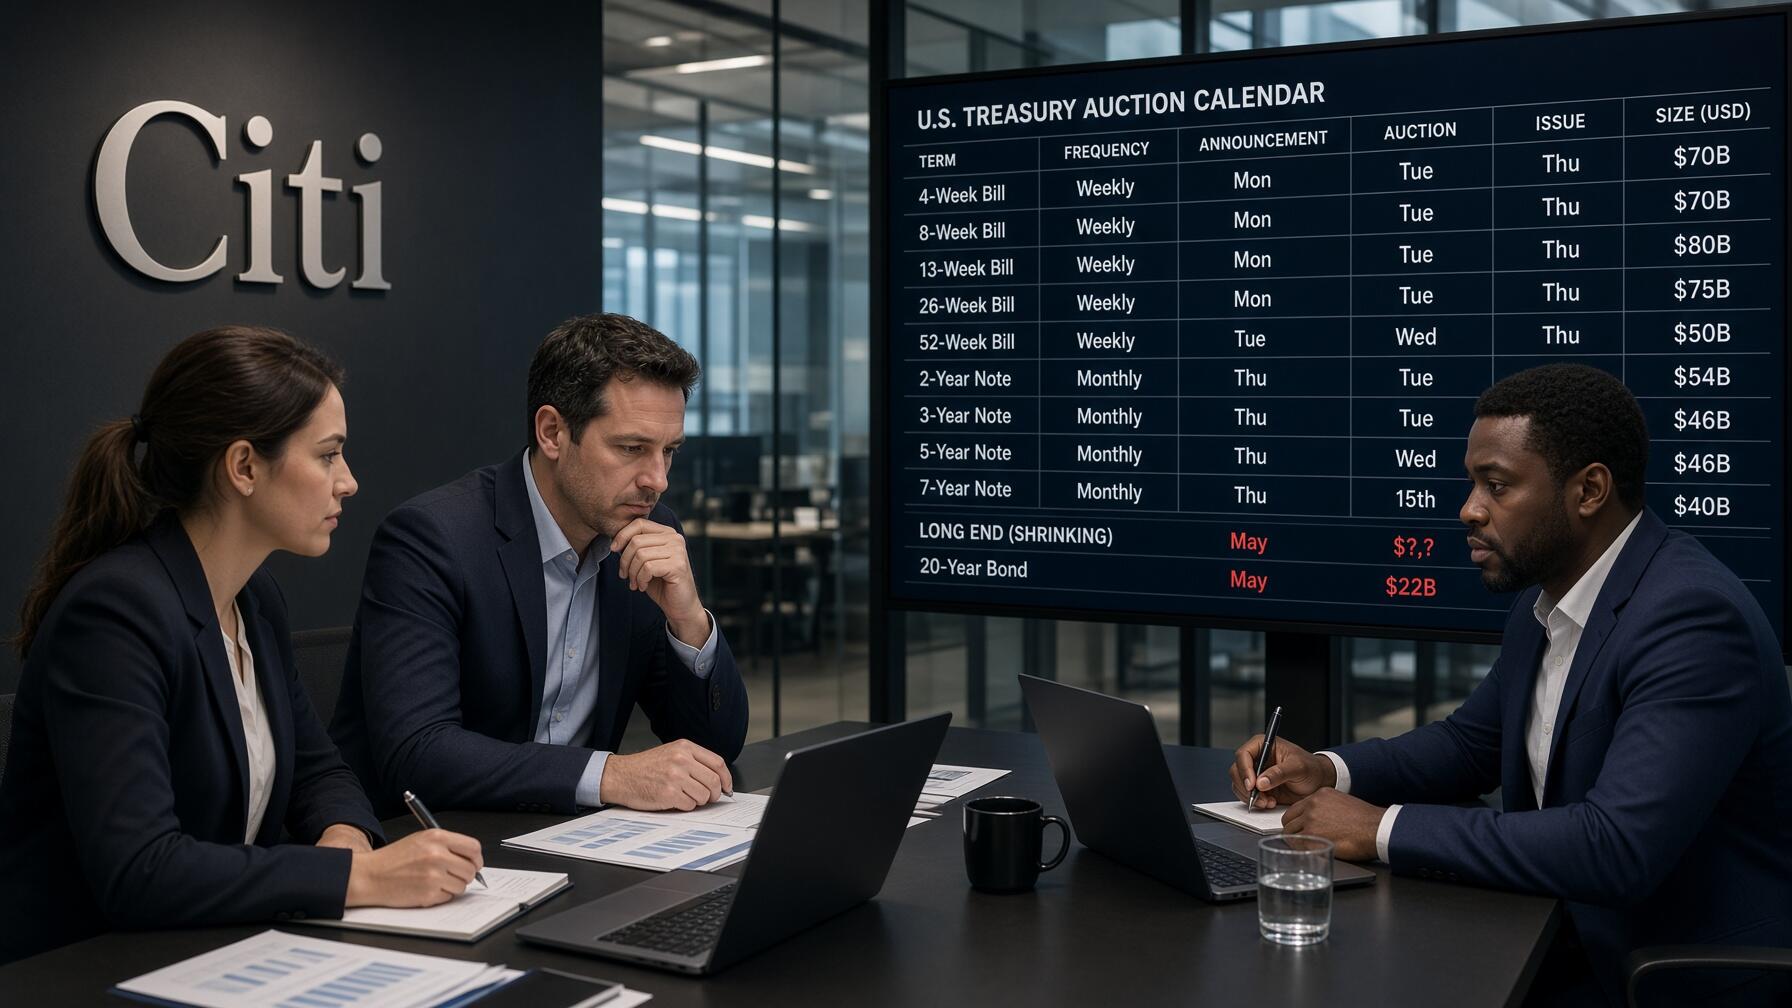
Los grandes bancos de Wall Street intensificaron el debate sobre la estrategia de financiamiento del gobierno estadounidense. Citigroup (C) anticipó en una nota que el secretario del Tesoro, Scott Bessent, podría recortar las subastas de deuda a largo plazo e incluso cancelar las emisiones a 20 años.
Este planteamiento surge tras una semana en la que la subasta a 30 años registró una demanda sólida y los rendimientos cedieron desde máximos de 24 años. Los analistas matizan que se trata de una proyección analítica y no de una medida oficial ya confirmada por las autoridades federales.
Jason Williams, estratega jefe de tasas de interés en Citi, planteó como escenario base un recorte de 3.000 millones de dólares en cada subasta de bonos a 20 y 30 años, compensando esa emisión con letras a corto plazo para aliviar las presiones sobre el Tesoro.
Si las autoridades federales adoptan esta propuesta, el anuncio formal se comunicaría durante la próxima presentación trimestral de refinanciamiento programada para el 4 de noviembre. Dicha decisión buscaría reconfigurar el calendario de deuda pública ante los elevados costos de endeudamiento que enfrenta Washington en los mercados internacionales.
Jason Williams aconsejó a sus clientes posicionarse ante un mejor desempeño relativo de los bonos a 20 años frente a los títulos a 10 años, ante la perspectiva de una reducción o cancelación de las emisiones a dos décadas para aprovechar la contracción de oferta soberana.
El tramo a 20 años ofrece actualmente el rendimiento más elevado de toda la curva soberana estadounidense. Este factor incrementa el atractivo de la estrategia de inversión si el gobierno decide recortar el suministro de títulos, comprimiendo las primas exigidas por los inversores en ese vencimiento específico.
Una primera pista sobre este giro podría surgir en la encuesta a operadores primarios del Tesoro programada para el próximo viernes. Williamsdefinió este cuestionario como un catalizador alcista si indaga si la demanda a largo plazo está sufriendo canibalización por emisiones de gigantes tecnológicos.
El estratega aclaró:
«Aunque no creemos que la oferta corporativa de grado de inversión haya impactado el nivel general de tasas, sí consideramos que los fondos de pensiones podrían estar volcándose hacia bonos corporativos más de lo habitual»
Sin embargo, no todos los analistas confían en la efectividad de la propuesta. Los estrategas de BNP Paribas manifestaron su escepticismo sobre si recortar la oferta de bonos largos lograría abaratar los costos de financiamiento del gobierno, según reportes de la prensa financiera internacional.
El debate institucional continúa intensificándose en torno a las herramientas que Scott Bessent podría implementar para contener unos rendimientos situados en máximos de varias décadas. Hasta el momento, el Departamento del Tesoro ha guardado silencio público, manteniendo la discusión en el terreno de las hipótesis bancarias.
La coyuntura coincide con el calendario reciente de emisiones soberanas de Estados Unidos. El Tesoro adjudicó 58.000 millones de dólares en notas a tres años el 6 de octubre, 39.000 millones a diez años el 7 de octubre y 22.000 millones a 30 años el 8 de octubre.
Estas colocaciones se produjeron después de que el rendimiento del bono a 10 años cerrara en el 5,31% el 5 de octubre, marcando su nivel más elevado de este año en los registros oficiales. Pese a ese encarecimiento, las ventas posteriores atrajeron un apetito institucional sorprendentemente sólido.
Las rentabilidades retrocedieron el jueves tras la subasta a 30 años, registrando apenas la segunda jornada de caídas semanales en los vencimientos generales. Ese mismo día, el gobernador de la Reserva Federal, Christopher Waller, señaló que probablemente se requerirán nuevas alzas de tasas de interés con flexibilidad operativa.
Como reflejo de este reajuste de expectativas, la brecha entre los rendimientos de la deuda a dos años y diez años se estrechó desde 51,4 hasta 47,1 puntos básicos. La solidez observada en las adjudicaciones ofrece argumentos contrapuestos para evaluar si el Tesoro realmente modificará su estrategia de colocación.
Por un lado, un gobierno que coloca deuda con holgura dispone de mayor margen para reducir futuras emisiones sin generar turbulencias. Por el otro, subastas exitosas reducen la urgencia política de introducir alteraciones drásticas en el programa de financiamiento, dejando abierta la incógnita sobre la decisión final.
Sustituir bonos a largo plazo por letras del Tesoro reduce la exposición del gobierno a las tasas de interés elevadas a largo plazo. Sin embargo, incrementa la frecuencia de refinanciamiento de la deuda, provocando que cualquier repunte en el costo del dinero impacte con mayor celeridad sobre las cuentas públicas.
Este compromiso presupuestario genera controversia en Wall Street, especialmente tras un periodo en que Washington ha afrontado desembolsos extraordinarios por su endeudamiento. El encarecimiento del crédito traslada de forma inmediata las presiones financieras hacia el presupuesto federal, limitando la flexibilidad fiscal del Estado.
Para los hogares estadounidenses, esta dinámica repercute directamente en las tasas de interés de los préstamos hipotecarios, ligadas al bono a 10 años. Con los rendimientos a 30 años en techos no vistos desde 2006 y una factura federal por intereses de 709.000 millones de dólares, el mercado vigila el 4 de noviembre.
Citigroup proyecta que el Departamento del Tesoro recortará 3.000 millones de dólares en cada subasta de bonos a 20 y 30 años e incluso cancelará las emisiones a dos décadas, por lo que reconfigurará su calendario de financiación el próximo 4 de noviembre. Por consiguiente, esta estrategia busca compensar la oferta soberana mediante letras a corto plazo, debido a que Washington intenta abaratar los elevados costes de la deuda pública.
La firma financiera aconsejó posicionarse ante un mejor desempeño relativo de los títulos a 20 años frente a los bonos a 10 años, ya que el tramo a dos décadas ofrece actualmente el rendimiento más elevado de toda la curva soberana estadounidense. Asimismo, un recorte oficial en el suministro de este vencimiento específico reducirá la oferta en el mercado secundario, beneficiando de este modo a los inversores institucionales que anticipen la compresión de las primas exigidas.
Analistas de BNP Paribas dudan de que reducir la deuda a largo plazo logre abaratar la factura federal por intereses de 709.000 millones de dólares, puesto que las subastas recientes mantuvieron una demanda sólida a pesar de los rendimientos elevados. En consecuencia, trasladar la financiación hacia instrumentos a corto plazo incrementará la frecuencia de refinanciación estatal, haciendo por lo tanto que el presupuesto público sea mucho más vulnerable ante futuras subidas de tipos de la Reserva Federal.
Más de Nacionales
La millonaria herencia de Romina Yan, en medio de un escándalo de violencia familiar con sus hijos y su papá: "Tiene que devolver todo el dinero a…"
"Nos vemos pronto en la Argentina" expresó León XIV
Fin de semana largo: viajaron 1,5 millones de turistas y el gasto cayó 2,2% en términos reales